


Vision 15 ans
01
Étape 1 · Stratégie
Conseil en investissement
Nous clarifions votre cap avant d'acheter : audit patrimonial, simulation sur 15 ans, structuration fiscale et juridique.
L’Île-de-France est d’abord un marché de résidents : le prix s’y paie à l’adresse, à la station de métro et à l’école du quartier, rarement au point de rendement. Tout l’intérêt d’un chasseur est là.
Notre rôle de chasseur immobilier pour investisseur en Île-de-France : résoudre une équation : un prix d’entrée négocié, un loyer vérifiable et conforme à l’encadrement, des charges maîtrisées, une fiscalité adaptée, un horizon de quinze à vingt ans.
Vous trouverez ici notre méthode de chasse immobilière, les chiffres franciliens de 2026, de Paris à la grande couronne, notre lecture de l’off-market, les montages possibles et le fonctionnement du mandat de recherche qui nous engage à vos côtés, de la première visite jusqu’à la remise des clés.


Décote et délai issus du suivi de nos propres mandats, sur un échantillon limité de dossiers ; rendement visé établi d’après notre grille francilienne. Indicatifs, non garantis.
Votre projet est porté par les associés du cabinet. Le premier échange, gratuit et sans engagement, fixe le cadre : rendement net visé, horizon de détention, apport et régime fiscal envisagé.
Montclair est un cabinet de conseil, pas une agence : aucun stock à écouler, aucune rémunération du vendeur. Le mandat de recherche est notre seul contrat, et il est signé avec vous. Nous ne travaillons que pour vous.
La chasse n’est qu’une étape de notre accompagnement dédié aux investisseurs : financement, travaux, location et suivi restent pilotés par le même interlocuteur.
Du mandat à la signature, puis au pilotage dans la durée, nous orchestrons chaque étape de votre acquisition en Île-de-France.
Trois lignes, annoncées dès le premier rendez-vous et écrites dans le mandat.
Notre politique sur les commissions : aucune rémunération du vendeur ni des entreprises que nous vous présentons. Vous êtes notre seul client, et la négociation se fait dans votre seul intérêt. Les honoraires de nos partenaires, courtage notamment, vous sont annoncés à part, avant tout engagement. Premier échange et étude de projet gratuits.
Juridiquement, rien ne distingue les deux missions : un mandat de recherche écrit, des honoraires librement fixés et payés par le client, comme le rappellent la FNAIM et l’ANIL. Tout se joue dans le cahier des charges : un chasseur pour résident cherche un lieu de vie ; un chasseur pour investisseur, comme Montclair, cherche un rendement net et construit chaque recherche à partir de lui.
L’acheteur résident arbitre sur des critères de vie : un balcon plein sud, une école proche, un étage sans vis-à-vis, l’ambiance d’un quartier. Ils ont une vraie valeur, mais aucune traduction financière : le chasseur qui les suit optimise le confort, jamais la rentabilité. En Île-de-France, l’écart est maximal : à Paris, le mètre carré va du simple au double entre le 19e et le 6e, et le prix de l’adresse ou du cachet ne se retrouve jamais dans un loyer, souvent plafonné. Nos critères de chasse ne sont jamais ceux d’un occupant.
L’investisseur, lui, achète un flux. Ce qui compte : le loyer hors charges atteignable, les charges non récupérables, la taxe foncière, la vacance probable, les travaux pour sortir d’une classe DPE pénalisante et la fiscalité. Un appartement affiché à 4 % brut peut tomber sous 2 % net ; un autre, acheté 15 % sous le marché dans une copropriété saine, passe de 4 % à 5,5 % brut dans la même commune. C’est cette lecture, ligne par ligne, que nous appliquons à chaque bien visité.
C’est tout le sens de notre métier : Montclair n’est pas un chasseur d’adresses, mais un chasseur de rentabilité, qui part de votre objectif patrimonial pour remonter vers le bien.
| Zone | Prix moyen appartement ancien (notaires, 1er trimestre 2026) | Loyer de marché indicatif | Rendement brut de marché | Rendement brut cible Montclair (après décote et travaux) | Profil dominant |
|---|---|---|---|---|---|
| Paris | 9 600 €/m² | 26 – 30 €/m²/mois | 3 – 3,8 % | 4 – 4,8 % | Patrimonial, liquidité maximale, loyers encadrés |
| Hauts-de-Seine | 6 000 €/m² | 21 – 25 €/m²/mois | 4 – 5 % | 5 – 6 % | Valorisation et clientèle de cadres |
| Seine-Saint-Denis | 3 720 €/m² | 17 – 20 €/m²/mois | 5,5 – 6,5 % | 6,5 – 8 % | Rendement, effet Grand Paris Express |
| Val-de-Marne | 4 730 €/m² | 18 – 21 €/m²/mois | 4,5 – 5,3 % | 5,5 – 6,5 % | Compromis, desserte RER et futures gares |
| Grande couronne | 3 180 €/m² | 14 – 17 €/m²/mois | 5,3 – 6,4 % | 6,5 – 8,5 % | Rendement, premiers immeubles de rapport |
Prix : moyennes des Notaires du Grand Paris au 1er trimestre 2026. Loyers et rendements : fourchettes indicatives 2026. Le rendement cible suppose une décote à l’achat et des travaux ; il n’est pas garanti.
On décrit volontiers un marché francilien cher et bloqué. Les Notaires du Grand Paris sont plus nuancés : 31 750 ventes de logements anciens au 2e trimestre 2026, en hausse de 10 % sur un an, pour des prix quasi stables (−0,3 %). À Paris, le prix moyen des appartements anciens atteignait 9 600 €/m² au 1er trimestre, de 7 530 €/m² dans le 19e à plus de 14 000 €/m² dans le 6e. Le marché se stabilise, porté par les résidents, quand l’investissement locatif reste « particulièrement faible ». Moins d’investisseurs en concurrence, c’est davantage de marge de négociation pour ceux qui savent où chercher.
Pour l’investisseur, c’est une fenêtre. Dans un marché stable et cher, la marge ne se fait pas à la revente mais à l’achat : décote négociée et valeur ajoutée technique. Un rendement de 3,5 % affiché sur un portail n’est qu’une moyenne. Notre travail de chasseur consiste à acheter en dessous (bien à rafraîchir, immeuble mal commercialisé, loyer sous-évalué), puis à repasser au-dessus par les travaux, dans la limite de l’encadrement et d’un complément de loyer justifié.
Paris, la petite et la grande couronne répondent à des logiques patrimoniales distinctes, détaillées sur notre page consacrée à l’investissement locatif en Île-de-France. Le tableau ci-contre résume notre grille de lecture.
Trois enseignements guident nos recherches. D’abord, Paris et les Hauts-de-Seine coûtent bien plus cher sans loyers proportionnels : y investir est un choix de patrimoine et de liquidité, pas de trésorerie. Ensuite, la Seine-Saint-Denis et la grande couronne offrent les meilleurs rendements bruts, à condition d’être très sélectif sur la desserte, la copropriété et la demande locative. Enfin, la réglementation pèse plus qu’ailleurs : loyers encadrés à Paris, à Plaine Commune et à Est Ensemble, dans une expérimentation qui court jusqu’en novembre 2026 et dont la prolongation est discutée au Parlement, et 92 villes franciliennes de plus de 20 000 habitants parmi les communes où le permis de louer est actif. Le neuf restant rare, l’ancien avec travaux reste le principal gisement de rendement, et nous faisons du DPE un critère d’achat. Chaque mandat commence d’ailleurs par ce choix de zone, arbitré avec vous selon votre objectif de revenu ou de patrimoine.
Corrigeons d’abord une idée reçue : l’off-market n’est pas un paradis, c’est un canal de distribution. De bonnes affaires se trouvent aussi sur les portails, et tout miser sur la rareté fait passer à côté de biens solides. En Île-de-France, aucun chiffre public sérieux ne mesure la part des ventes hors marché : méfiez-vous de ceux qui en avancent un. Notre chasse combine donc les deux circuits, sans exclusive.
Ce que l’off-market change, c’est la concurrence. Un bien bien placé, publié à Paris ou en proche couronne, reçoit plusieurs offres dans la semaine, souvent de résidents pour qui le rendement n’est pas l’enjeu. Un bien qui circule en avant-première (succession, indivision, marchand de biens, gestionnaire qui sort d’un immeuble) ne touche que quelques professionnels, et la négociation redevient possible. C’est là que notre réseau de chasseur fait la différence. Nous l’entretenons au quotidien : agences partenaires, notaires, administrateurs de biens, marchands de biens et prospection directe auprès de propriétaires d’immeubles. Résultat : sur nos dossiers négociés, la décote obtenue se situe entre 10 et 30 % du prix demandé. Et en Île-de-France, les actifs à plus de 6,5 % brut ne passent presque jamais en vitrine : sans réseau, même l’investisseur le mieux informé n’y accède pas.
Reste une condition non négociable : l’analyse. Un bien off-market n’a été challengé par personne ; nous faisons donc le travail que l’agence n’a pas fait : baux et loyers encaissés, procès-verbaux des trois dernières assemblées générales, travaux votés non appelés, diagnostics et coût de sortie d’une étiquette F ou G. Entre copropriétés anciennes, immeubles haussmanniens aux ravalements coûteux et pavillons divisés, ce contrôle sépare la bonne affaire du contentieux. Ce rapport d’analyse vous est remis avant toute offre, pour décider sur pièces.
La fiscalité francilienne n’a rien de spécifique ; c’est le niveau des prix qui la rend décisive, car la moindre erreur de montage coûte plusieurs points de rendement net. Montclair n’est ni expert-comptable ni fiscaliste : nous coordonnons, autour de votre acquisition, les spécialistes qui arrêtent le montage. Les repères ci-dessous cadrent la discussion. Notre valeur ajoutée : intégrer ces paramètres dès la chasse, pour ne retenir que des biens compatibles avec le montage visé.
Le LMNP au régime réel reste, en 2026, l’outil le plus efficace pour neutraliser l’imposition courante grâce à l’amortissement du bâti et du mobilier. Mais la loi de finances pour 2025 a modifié la sortie : pour les cessions depuis le 15 février 2025, les amortissements déduits réduisent le prix d’acquisition retenu pour la plus-value, y compris ceux pratiqués avant 2025. Les abattements pour durée de détention jouent toujours, mais nous faisons simuler la sortie par un expert-comptable avant l’achat, pas au moment de vendre. Le LMNP sert une détention longue et un objectif de revenu. En Île-de-France, il s’applique bien aux studios et deux-pièces meublés de Paris et de la petite couronne, portés par une forte demande étudiante et de jeunes actifs.
Le meublé de tourisme appelle une prudence supplémentaire, moins fiscale (la loi Le Meur du 19 novembre 2024 a resserré le micro-BIC des meublés non classés) que locale. À Paris, une résidence principale ne peut être louée que 90 jours par an depuis le 1er janvier 2025 ; tout autre logement exige un changement d’usage avec compensation, soit la transformation d’un local commercial en logement, rarement rentable. Ce régime s’applique aussi de plein droit dans les Hauts-de-Seine, la Seine-Saint-Denis et le Val-de-Marne. Tout scénario saisonnier est donc validé avant la signature par un juriste ou un notaire que nous sollicitons ; le cadre parisien est détaillé par la Ville de Paris. C’est pourquoi nous écartons dès la chasse les biens dont la rentabilité ne tient qu’avec du saisonnier, au profit du meublé à l’année ou de la colocation, plus robustes face à la réglementation.
L’immeuble de rapport est, selon nous, le format le plus adapté à un patrimoine francilien de long terme, à condition de sortir de Paris intra-muros. Repères : 2,5 à 4 % brut à Paris, 4,5 à 6 % en petite couronne, 5,5 à 7 % en grande couronne, où de petits immeubles de trois à quatre lots se trouvent dès 900 000 € à 1,2 M€. C’est le cœur de notre chasse : des immeubles entiers, rarement visibles sur les portails. Il mutualise le risque locatif et se valorise autant par la rénovation que par le marché ; voir notre page immeuble de rapport en Île-de-France.
Reste l’enveloppe. La SCI à l’IR convient à la location nue et à la transmission : imposition sur la quote-part, abattements pour durée de détention à la revente. La SCI à l’IS amortit l’immeuble et allège l’impôt pendant la détention, mais alourdit la sortie : la plus-value se calcule sur la valeur comptable, sans abattements. Y loger du meublé expose aussi à l’IS, à valider en amont (voir impots.gouv.fr). Le bon montage dépend de votre horizon, de votre taux marginal et de vos objectifs de transmission : il est arrêté avec nos experts-comptables et fiscalistes partenaires, avant l’offre d’achat. Nous l’intégrons dès le cahier des charges du mandat, car il conditionne le bien à chasser : un immeuble à louer nu ne se cherche pas comme un lot meublé.
Pour un investisseur fortement imposé qui loue nu, le déficit foncier est souvent le levier le plus puissant en Île-de-France, où les biens à rénover abondent. Les travaux d’entretien, de réparation et d’amélioration se déduisent des loyers ; le déficit qui en résulte, hors intérêts d’emprunt, s’impute sur le revenu global dans la limite de 10 700 € par an, et le surplus se reporte sur les revenus fonciers des dix années suivantes. Contrepartie : le bien doit rester loué nu jusqu’au 31 décembre de la troisième année suivant l’imputation. C’est pourquoi nous chassons volontiers des biens décotés à rénover : le budget travaux, chiffré dès la visite, sert à la fois d’argument de négociation et de levier fiscal.
Le Denormandie offre une réduction d’impôt de 12, 18 ou 21 % du prix de revient selon la durée de location (6, 9 ou 12 ans), pour un logement ancien acheté jusqu’au 31 décembre 2027 et dont les travaux représentent au moins 25 % du coût total. Sa contrainte est géographique : aucune commune de Paris ni de petite couronne n’est éligible, mais près de 85 communes franciliennes engagées dans une opération de revitalisation le sont, comme Meaux, Melun, Mantes-la-Jolie, Évry-Courcouronnes, Pontoise ou Persan. Seule exception en zone dense : les logements situés dans une copropriété dégradée sous administration provisoire ou dans le périmètre d’une ORCOD. Nous vérifions l’éligibilité de l’adresse avant l’offre, à partir de la liste des villes éligibles ; le Denormandie ne se cumule pas avec le dispositif Jeanbrun sur un même logement.
Dernier paramètre, souvent négligé : le calendrier du DPE. Les logements G ne peuvent plus être loués depuis le 1er janvier 2025, les F suivront au 1er janvier 2028 et les E au 1er janvier 2034 ; F et G subissent déjà un gel des loyers (service-public.fr). Une partie de l’offre francilienne, petites surfaces parisiennes et chambres de service en tête, doit donc s’acheter avec la décote du coût de rénovation, ou être écartée. Ces travaux peuvent nourrir un déficit foncier. Nous chiffrons ce coût dès la visite, pour en faire un argument de négociation.
Notre vision tient en un mot : comparer. Présent physiquement dans trois régions (Grand-Est, Île-de-France et Sud), Montclair peut vous dire, chiffres en main, ce que votre capital achète ailleurs. Un immeuble de rapport à Strasbourg, Metz ou Reims rapporte souvent 6 à 10 % brut, contre 3 à 7 % en Île-de-France selon la zone et 4 à 6 % sur la Côte d’Azur. Ce n’est pas un argument contre l’Île-de-France, mais pour un choix éclairé : on y investit pour la liquidité, la profondeur de la demande locative et la résilience des prix, pas pour le cash-flow immédiat. Cette vision transrégionale est rare chez un chasseur : la plupart ne connaissent qu’un marché et vous y orientent par défaut ; nous vous orientons vers celui qui sert votre stratégie.
Tout commence par une étude patrimoniale : rendement net visé, horizon, financement et régime fiscal. Vient ensuite la chasse, sur le marché ouvert comme en gré à gré : avant-premières d’agences partenaires, remontées de notaires et d’administrateurs de biens, prospection d’immeubles sous-exploités. Chaque bien retenu passe notre filtre financier (flux, charges récupérables, audit technique, mise en conformité), puis une négociation menée dans votre seul intérêt, jusqu’à l’acte. Nous visitons pour vous, reportage à l’appui, et rien ne se signe sans votre validation.
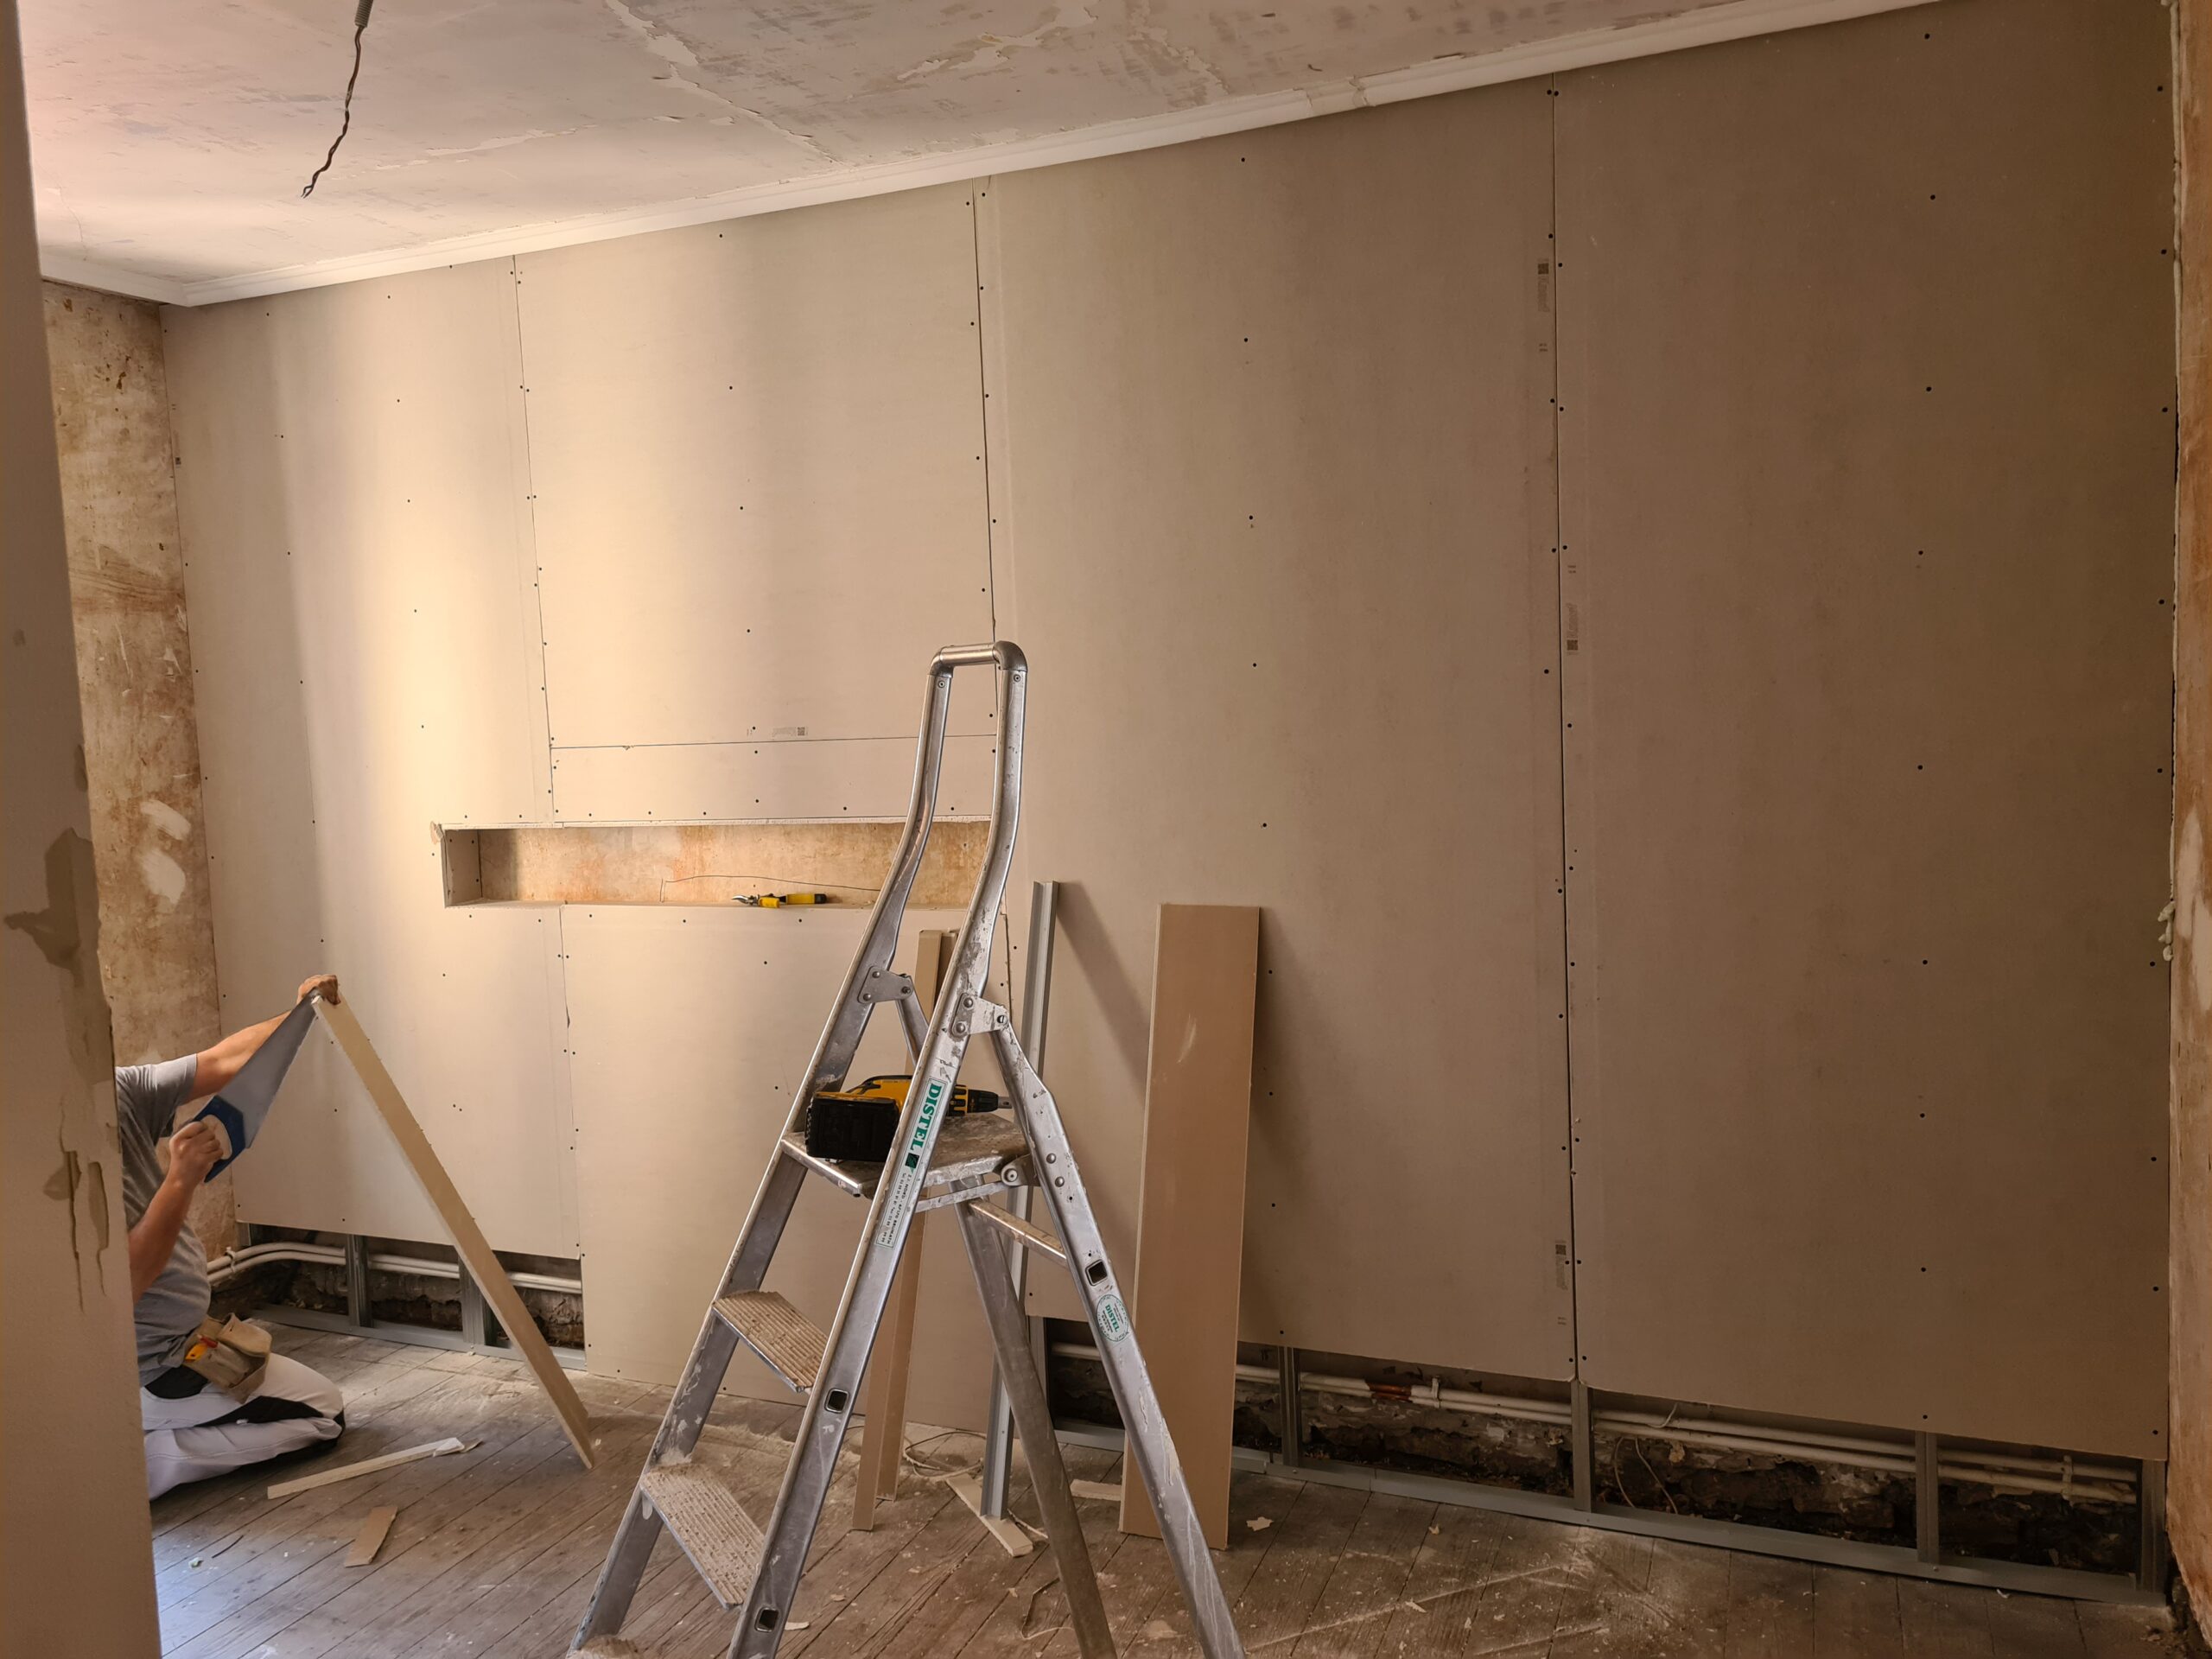
Le pilotage distingue un mandat ponctuel d’un partenariat. Notre rénovation, menée avec des artisans suivis de chantier en chantier, vise à augmenter le loyer et à sécuriser la revente, pas à embellir. Un appartement vétuste remis aux normes et reloué au bon prix change de catégorie ; répété sur plusieurs lots, le procédé transforme une rentabilité moyenne en rentabilité supérieure. Notre grille francilienne vise 4 à 8,5 % brut à l’acquisition selon la zone, contre 3 à 6,5 % pour le marché. Comptez six à vingt-quatre semaines de recherche pour un mandat bien cadré : au-delà, c’est le cahier des charges qui bloque, pas le marché. C’est la vision Montclair : le chasseur ne disparaît pas à la signature, il reste votre interlocuteur pour les travaux, la mise en location, puis les arbitrages des années suivantes.
Le mandat de recherche est un contrat écrit signé par l’acquéreur : c’est donc lui qui rémunère le chasseur, en pourcentage du prix ou au forfait, le plus souvent à la réalisation de l’achat. Chez Montclair, il est facturé 8 % du prix d’achat négocié, minimum 12 000 €, dus uniquement à la signature de l’acte authentique. Attention : si le vendeur a confié son bien à une agence, ses frais s’ajoutent au coût de l’opération. Demandez toujours le coût complet, honoraires du chasseur compris, et l’assiette de calcul. Chez Montclair, le premier échange et l’étude du projet restent gratuits.
Oui, à condition de chercher le rendement là où il se construit. À Paris, les moyennes tournent autour de 3 à 4 % brut et l’encadrement limite la marge ; en petite couronne, elles atteignent 4 à 6,5 % selon le département. Mais ces moyennes mélangent biens payés au prix affiché et opérations construites. Un bien négocié avec une vraie décote, dans une copropriété saine et un quartier bien desservi, puis reloué au juste loyer, peut viser 4 à 4,8 % brut à Paris et 5 à 8 % en petite couronne. C’est précisément le travail de notre chasse, qui cible les biens délaissés par les acheteurs occupants.
Le régime ne se choisit pas dans l’abstrait. Le LMNP au réel maximise le revenu courant par l’amortissement, avec une sortie moins favorable depuis 2025. La SCI à l’IR sécurise la simplicité et la transmission ; la SCI à l’IS optimise l’impôt en cours de détention mais complique la sortie. Le critère décisif reste l’horizon. Le montage se valide avec un expert-comptable avant l’offre, en cohérence avec votre patrimoine immobilier. Nous en tenons compte dès la chasse : un bien à meubler ne se choisit pas comme un bien loué nu.
Rarement, et ce n’est plus un raccourci. À Paris, une résidence principale ne se loue que 90 jours par an depuis le 1er janvier 2025, et tout autre logement exige un changement d’usage avec compensation, ce qui ferme la porte à la plupart des projets. La petite couronne applique aussi le changement d’usage de plein droit. Pour un investisseur, la voie la plus solide reste le meublé à l’année, la colocation ou le coliving, avec un repli possible en location nue. Nous l’intégrons dès la recherche.
Comptez six à vingt-quatre semaines lorsque objectifs, budget et critères sont cohérents. Si vous ne résidez pas en Île-de-France (cas fréquent chez nos clients du Grand-Est, du Sud ou de l’étranger), notre chasse est pensée à distance sans être distante : pré-visites avec reportage détaillé, relevé des désordres, lecture du règlement et des procès-verbaux de copropriété, chiffrage des travaux, puis visite d’engagement sur les deux ou trois biens retenus. Notre présence en Île-de-France rend cette délégation fiable. Vous suivez chaque étape et validez tout à distance.
Un investissement francilien réussi n’est pas celui qui décroche la plus belle adresse, mais celui dont le rendement net tient dix ans après la signature. Prix négocié avec méthode, loyer vérifié et conforme à l’encadrement, financement structuré, montage cohérent, pilotage dans la durée : c’est ce que garantit notre mandat de recherche de chasseur immobilier pour investisseur en Île-de-France. Décrivez-nous votre projet, votre apport et votre objectif de revenu : sous 48 heures, l’un de nos associés revient vers vous avec une première lecture de faisabilité sur Paris, la petite ou la grande couronne, des premières pistes de biens et une comparaison honnête avec nos deux autres régions. Aucun stock à vendre : seulement une stratégie patrimoniale à construire.
Pour vérifier les données de marché citées dans cette page, vous pouvez consulter la conjoncture immobilière des Notaires du Grand Paris et les règles de l’encadrement des loyers à Paris.