


Vision 15 ans
01
Étape 1 · Stratégie
Conseil en investissement
Nous clarifions votre cap avant d'acheter : audit patrimonial, simulation sur 15 ans, structuration fiscale et juridique.
La Côte d’Azur n’est pas, par nature, un marché d’investisseur : c’est un marché d’acquéreurs de qualité de vie, où le prix se paie d’abord au mètre carré de vue mer et rarement au point de rendement.
Un chasseur immobilier investisseur sur la Côte d’Azur ne cherche donc pas une adresse, mais une équation : un prix d’entrée négocié, un loyer vérifiable, des charges maîtrisées, un régime fiscal adapté, un horizon de quinze à vingt ans.
Cette page explique ce qui distingue ce métier d’un chasseur pour résident, ce que disent les chiffres azuréens de 2026 ville par ville, comment lire l’off-market sans s’y perdre, quel montage choisir entre LMNP, immeuble de rapport et SCI, et comment notre mandat de recherche nous permet de vous trouver votre prochain investissement.


Chiffres issus du suivi de nos propres mandats, sur un échantillon limité de dossiers. Constatés, non garantis.
Votre projet est porté par les associés du cabinet. Le premier échange sert à fixer le cadre : objectif de rendement net, horizon de détention, capacité d’apport et régime fiscal envisagé. Il est gratuit et sans engagement.
Montclair est un cabinet de conseil, pas une agence : nous ne détenons aucun stock à écouler et nous ne percevons aucune rémunération du vendeur. Le mandat de recherche est le seul contrat qui nous lie, et il est signé avec vous.
La chasse immobilière n’est qu’une étape de notre accompagnement dédié aux investisseurs : financement, travaux, mise en location et suivi dans la durée sont pilotés par le même interlocuteur.
De la définition du mandat à la signature, puis au pilotage dans la durée, nous orchestrons chaque étape de votre acquisition sur la Côte d’Azur.
Trois lignes, annoncées dès le premier rendez-vous et écrites dans le mandat.
Notre politique sur les commissions : nous ne percevons aucune rémunération du vendeur ni des entreprises que nous vous présentons. Vous êtes notre seul client, ce qui garantit que la négociation se fait dans votre intérêt. Les honoraires de nos partenaires, courtage notamment, vous sont annoncés séparément avant tout engagement. Le premier échange et l’étude de projet sont gratuits et sans engagement.
Un chasseur immobilier accompagne, dans les deux cas, un acquéreur, et le cadre juridique ne fait guère de différence : c’est un mandat de recherche écrit qui encadre la mission, et c’est le client qui rémunère le professionnel selon des honoraires librement fixés, comme le rappellent les repères de la FNAIM et l’analyse de l’ANIL consacrée aux chasseurs de biens. La vraie différence se joue dans le cahier des charges.
Un acheteur résident arbitre sur des critères de vie : un balcon plein sud, la proximité d’une école, un étage sans vis-à-vis, l’atmosphère d’un quartier. Ces critères ont une valeur réelle, mais aucune traduction financière directe. Le chasseur qui les prend pour boussole optimisera le confort, jamais la rentabilité. Sur la Côte d’Azur, l’écart est maximal : la même surface peut valoir le double d’un trottoir à l’autre, et les suppléments liés à la vue, à l’orientation ou à la notoriété d’une adresse se paient sans jamais se retrouver dans le loyer.
L’investisseur, lui, n’achète pas un bien : il achète un flux. Ce qui compte, c’est le loyer hors charges atteignable, la charge de copropriété non récupérable, la taxe foncière, l’assurance, la vacance probable, le coût des travaux nécessaires pour sortir d’une classe DPE pénalisante, et la fiscalité qui ampute ce qui reste. Un immeuble peut afficher 4 % brut en annonce et tomber sous 2 % net après charges, travaux et impôt ; un autre, acheté 15 % sous le marché dans une copropriété saine, passe de 4 % à 6 % brut sans que la ville ait changé.
De cette bascule naît notre positionnement. Montclair n’est pas un chasseur d’adresses, c’est un chasseur de rentabilité : le travail part d’un objectif patrimonial chiffré, puis remonte vers le bien, jamais l’inverse.
| Ville | Prix moyen appartement ancien (2026) | Loyer de marché indicatif | Rendement brut de marché | Rendement brut cible Montclair (après décote et travaux) | Profil dominant |
|---|---|---|---|---|---|
| Nice | 4 900 – 5 800 €/m² | environ 20 €/m²/mois | 4 – 5 % | 5 – 6,5 % | Profondeur locative, volume, revente fluide |
| Cannes | 5 700 – 6 800 €/m² | 21 – 24 €/m²/mois | 3,5 – 4,5 % | 4 – 5,5 % | Patrimonial, clientèle internationale |
| Antibes | 5 600 – 6 200 €/m² | 19 – 22 €/m²/mois | 3,5 – 4,5 % | 4,2 – 5,8 % | Compromis rendement et notoriété |
| Menton | 4 300 – 5 300 €/m² | 16 – 19 €/m²/mois | 4 – 5 % | 5 – 6,5 % | Rendement, frontière italienne |
Fourchettes indicatives 2026. Le rendement cible suppose une décote à l’achat et des travaux ; il n’est pas garanti.
Les observateurs pressés décrivent un marché azuréen cher et bloqué. Les chiffres de la Chambre des notaires des Alpes-Maritimes racontent une histoire plus nuancée : 18 611 ventes d’appartements anciens en 2025, soit un rebond de 6 % sur un an, pour un prix médian départemental de 4 810 €/m² en hausse d’environ 1 %, puis une poursuite modérée début 2026, entre +1,7 % et +2,4 % selon les séries, à volumes stables. Le marché immobilier de la Côte d’Azur n’est donc ni en effondrement ni en euphorie : il est tendu par la rareté de l’offre sur le littoral, et il continue d’absorber des acquéreurs internationaux insensibles au rendement locatif français.
Pour un investisseur, cette lecture change tout. Dans un marché qui monte lentement mais cher, la marge ne se fabrique pas à la revente : elle se fabrique à l’achat, dans la décote négociée et dans la valeur ajoutée technique. Un rendement de 4 % affiché sur un portail est une moyenne, pas un destin. Le levier consiste à acheter sous cette moyenne (bien à rafraîchir, immeuble mal commercialisé, locataire en place sous-évalué) puis à repasser au-dessus par les travaux et la remise à niveau des loyers. Cette marge existe parce que le niveau des loyers n’y est pas plafonné : voir nos analyses de l’encadrement des loyers à Nice et à Cannes, où seule leur évolution à la relocation reste encadrée.
Nice, Cannes, Antibes et Menton ne forment pas un marché homogène, mais quatre logiques patrimoniales distinctes. Le tableau ci-contre résume notre grille de lecture.
Trois enseignements se dégagent, souvent à rebours des intuitions. D’abord, Cannes et Antibes coûtent plus cher au mètre carré que Nice tout en délivrant des loyers comparables : le rendement s’y dégrade mécaniquement, et qui choisit Cannes assume un choix patrimonial, pas un choix de trésorerie. Ensuite, Menton apparaît comme le marché le plus favorable au rendement du fait de son prix d’entrée, avec une contrepartie de liquidité plus faible et une dépendance accrue à la saisonnalité. Enfin, à Nice, l’intérieur de la ville n’a rien à voir avec le front de mer : c’est à l’échelle du quartier que se joue l’écart entre 3,5 % et 6 %. Un mot sur le neuf, point faible du département, où mises en vente et autorisations de construire restent rares : l’ancien avec travaux demeurera durablement le gisement principal du rendement locatif sur la Côte d’Azur, et le DPE y devient un critère d’achat, non une formalité.
Il faut d’abord corriger une idée reçue : l’off-market n’est pas un paradis, c’est un canal de distribution. De bonnes opérations se trouvent parfaitement sur les portails et chez les agences, et croire que tout se joue dans l’ombre conduit souvent à laisser passer des biens solides au nom d’une promesse de rareté. Sur la Côte d’Azur, aucun chiffre sérieux ne mesure la part des ventes off-market sur l’ensemble du marché ; le seul repère robuste porte sur l’ultra-luxe, où plus de 40 % des transactions au-delà de 10 millions d’euros se concluent hors marché.
Ce que l’off-market change réellement, c’est le niveau de concurrence. Sur un bien publié à Nice, Cannes ou Antibes, le vendeur reçoit plusieurs offres dans la semaine et l’investisseur se retrouve en compétition avec des acquéreurs pour qui le rendement n’est pas l’enjeu. Sur un bien circulant en avant-première (succession, indivision, cession de parts, marchand de biens qui recycle son stock, gestionnaire qui sort d’un immeuble) l’audience se réduit à quelques professionnels et la négociation redevient possible. C’est là que se loge la valeur du réseau, et elle est mesurable : sur les opérations que Montclair a menées sur le littoral et son arrière-pays, la décote moyenne obtenue par rapport au prix initialement demandé ressort à 7,2 %, chiffre propriétaire issu de notre propre suivi de mandats, qui ne vaut que pour les dossiers où la négociation a réellement eu lieu. Autre observation tirée de nos dossiers : les actifs capables de dépasser 7 % de rendement brut ne s’exposent presque jamais en vitrine, ce qui laisse l’investisseur isolé, même très informé, structurellement en dehors de ces circuits.
Reste une condition non négociable : l’analyse. Un bien off-market est un bien que personne n’a challengé avant vous ; il faut donc faire le travail que l’agence n’a pas fait, en vérifiant les baux et les loyers réellement encaissés, en épluchant les procès-verbaux des trois dernières assemblées générales, en chiffrant les travaux de parties communes votés mais non encore appelés, en contrôlant les diagnostics et en estimant le coût de sortie d’une étiquette F ou G. Sur la Côte d’Azur, où les copropriétés anciennes et les immeubles morcelés sont légion, ce contrôle technique sépare la bonne affaire du dossier contentieux.
La fiscalité azuréenne n’a rien de spécifique ; c’est le niveau des prix qui la rend déterminante. Plus le ticket d’entrée est élevé, plus le montage pèse dans l’équation finale, parce que la moindre erreur coûte plusieurs points de rendement net. Montclair n’est ni expert-comptable ni avocat fiscaliste : sur ces sujets, nous nous entourons de spécialistes (experts-comptables, fiscalistes, notaires) qui arrêtent le montage, et nous coordonnons leurs travaux avec votre projet d’acquisition. Les repères ci-dessous servent à cadrer la discussion avec eux.
Le LMNP au régime réel demeure, en 2026, l’outil le plus efficace pour neutraliser l’imposition courante : l’amortissement du bâti et du mobilier continue de s’imputer sur les recettes locatives. Mais la loi de finances pour 2025 a modifié la sortie : pour les cessions réalisées à compter du 15 février 2025, les amortissements déduits réduisent le prix d’acquisition retenu pour le calcul de la plus-value imposable, y compris ceux pratiqués avant 2025. Un bien amorti dix ans produira donc une plus-value brute supérieure à ce qu’elle aurait été hier ; les abattements pour durée de détention jouent toujours, mais le calcul mérite d’être simulé par un expert-comptable avant d’acheter, pas au moment de vendre : c’est ce que nous demandons à nos partenaires sur chaque dossier. Le LMNP convient à une détention longue et à un objectif de revenu, moins à une revente rapide.
La location meublée de tourisme exige une prudence supplémentaire, moins pour des raisons fiscales (la loi n° 2024-1039 du 19 novembre 2024, dite loi Le Meur, a resserré seuils et abattements du micro-BIC pour les meublés de tourisme non classés) que pour des raisons locales. À Nice, la location d’une résidence principale en meublé touristique est plafonnée à 90 jours cumulés par an ; louer un autre logement suppose une autorisation préalable de changement d’usage dès la première nuitée, dans le cadre du règlement métropolitain applicable depuis le 1er septembre 2026, avec des secteurs contingentés et des autorisations temporaires limitées à cinq ans. Tout scénario de rendement adossé au saisonnier doit donc être validé avant la signature, et non après, par un juriste ou un notaire que nous sollicitons pour vous ; le cadre est documenté par la Métropole Nice Côte d’Azur.
L’immeuble de rapport constitue, à nos yeux, le format le plus adapté à un patrimoine azuréen de long terme, à condition d’accepter de sortir du front de mer. Les repères sont clairs : 3,5 % à 5 % brut sur le littoral prisé, contre 5,5 % à 7 % dans des secteurs comme Grasse, Vallauris ou Le Cannet, où la demande locative à l’année est réelle et le prix d’entrée plus raisonnable. L’immeuble apporte une mutualisation du risque locatif, un pilotage lisible des charges et une valorisation qui progresse autant par la rénovation des parties communes que par le marché.
Reste l’enveloppe. La SCI à l’IR convient à la location nue et à la transmission progressive : les associés sont imposés sur leur quote-part et la revente bénéficie des abattements pour durée de détention. La SCI à l’IS permet d’amortir l’immeuble et de déduire les charges, ce qui allège l’impôt pendant la détention mais alourdit la sortie, la plus-value se calculant à partir de la valeur comptable diminuée des amortissements, sans ces abattements. Y loger une activité de location meublée expose en outre à un risque d’assujettissement à l’IS que l’expert-comptable valide en amont ; le régime est détaillé sur impots.gouv.fr. Le bon montage n’existe pas dans l’absolu : il dépend de votre horizon, de votre taux marginal d’imposition et de ce que vous voulez transmettre. Nous ne l’arrêtons pas nous-mêmes : il est défini avec les experts-comptables et fiscalistes dont nous nous entourons, avant l’offre d’achat.
Dernier paramètre, souvent négligé : le calendrier énergétique. Les logements classés G ne peuvent plus être mis en location depuis le 1er janvier 2025, les F le seront au 1er janvier 2028, les E au 1er janvier 2034, et les F comme les G subissent déjà un gel des loyers, comme le rappelle service-public.fr. Sur un marché où l’ancien domine, une partie de l’offre azuréenne doit donc être achetée à la décote correspondant au coût de la rénovation énergétique, ou évitée.
Notre approche azuréenne ne repose pas sur une connaissance magique du terrain, mais sur l’ordre des étapes et sur la capacité à comparer. Montclair est présent physiquement dans trois régions complémentaires (le Grand-Est, l’Île-de-France et le Sud) et cette configuration a une conséquence directe pour un investisseur : nous pouvons lui dire, chiffres en main, ce que son capital achète ailleurs. Le même montant placé dans un immeuble de rapport à Strasbourg, Metz ou Reims se situe souvent entre 6 % et 10 % brut, là où la Côte d’Azur oscille plutôt entre 4 % et 6 %. Ce n’est pas un argument contre le Sud, c’est un argument pour un choix éclairé : on n’investit pas à Nice pour le cash-flow immédiat, on y investit pour la liquidité d’un marché, la résilience des prix sur longue période et l’usage personnel futur.
Le travail commence par une étude du patrimoine immobilier qui fixe l’objectif de rendement net, l’horizon de détention, la structure de financement et le régime fiscal envisagé. Vient le sourcing, qui mobilise simultanément le marché ouvert et le gré à gré : avant-premières auprès d’agences partenaires, remontées de notaires et d’administrateurs de biens, prospection ciblée sur des immeubles identifiés comme sous-exploités. Chaque opportunité retenue passe un filtre financier complet (modélisation des flux, vérification des charges récupérables, audit technique sommaire, estimation du coût de mise en conformité) puis une négociation menée exclusivement dans l’intérêt de l’acquéreur, jusqu’à l’acte authentique.
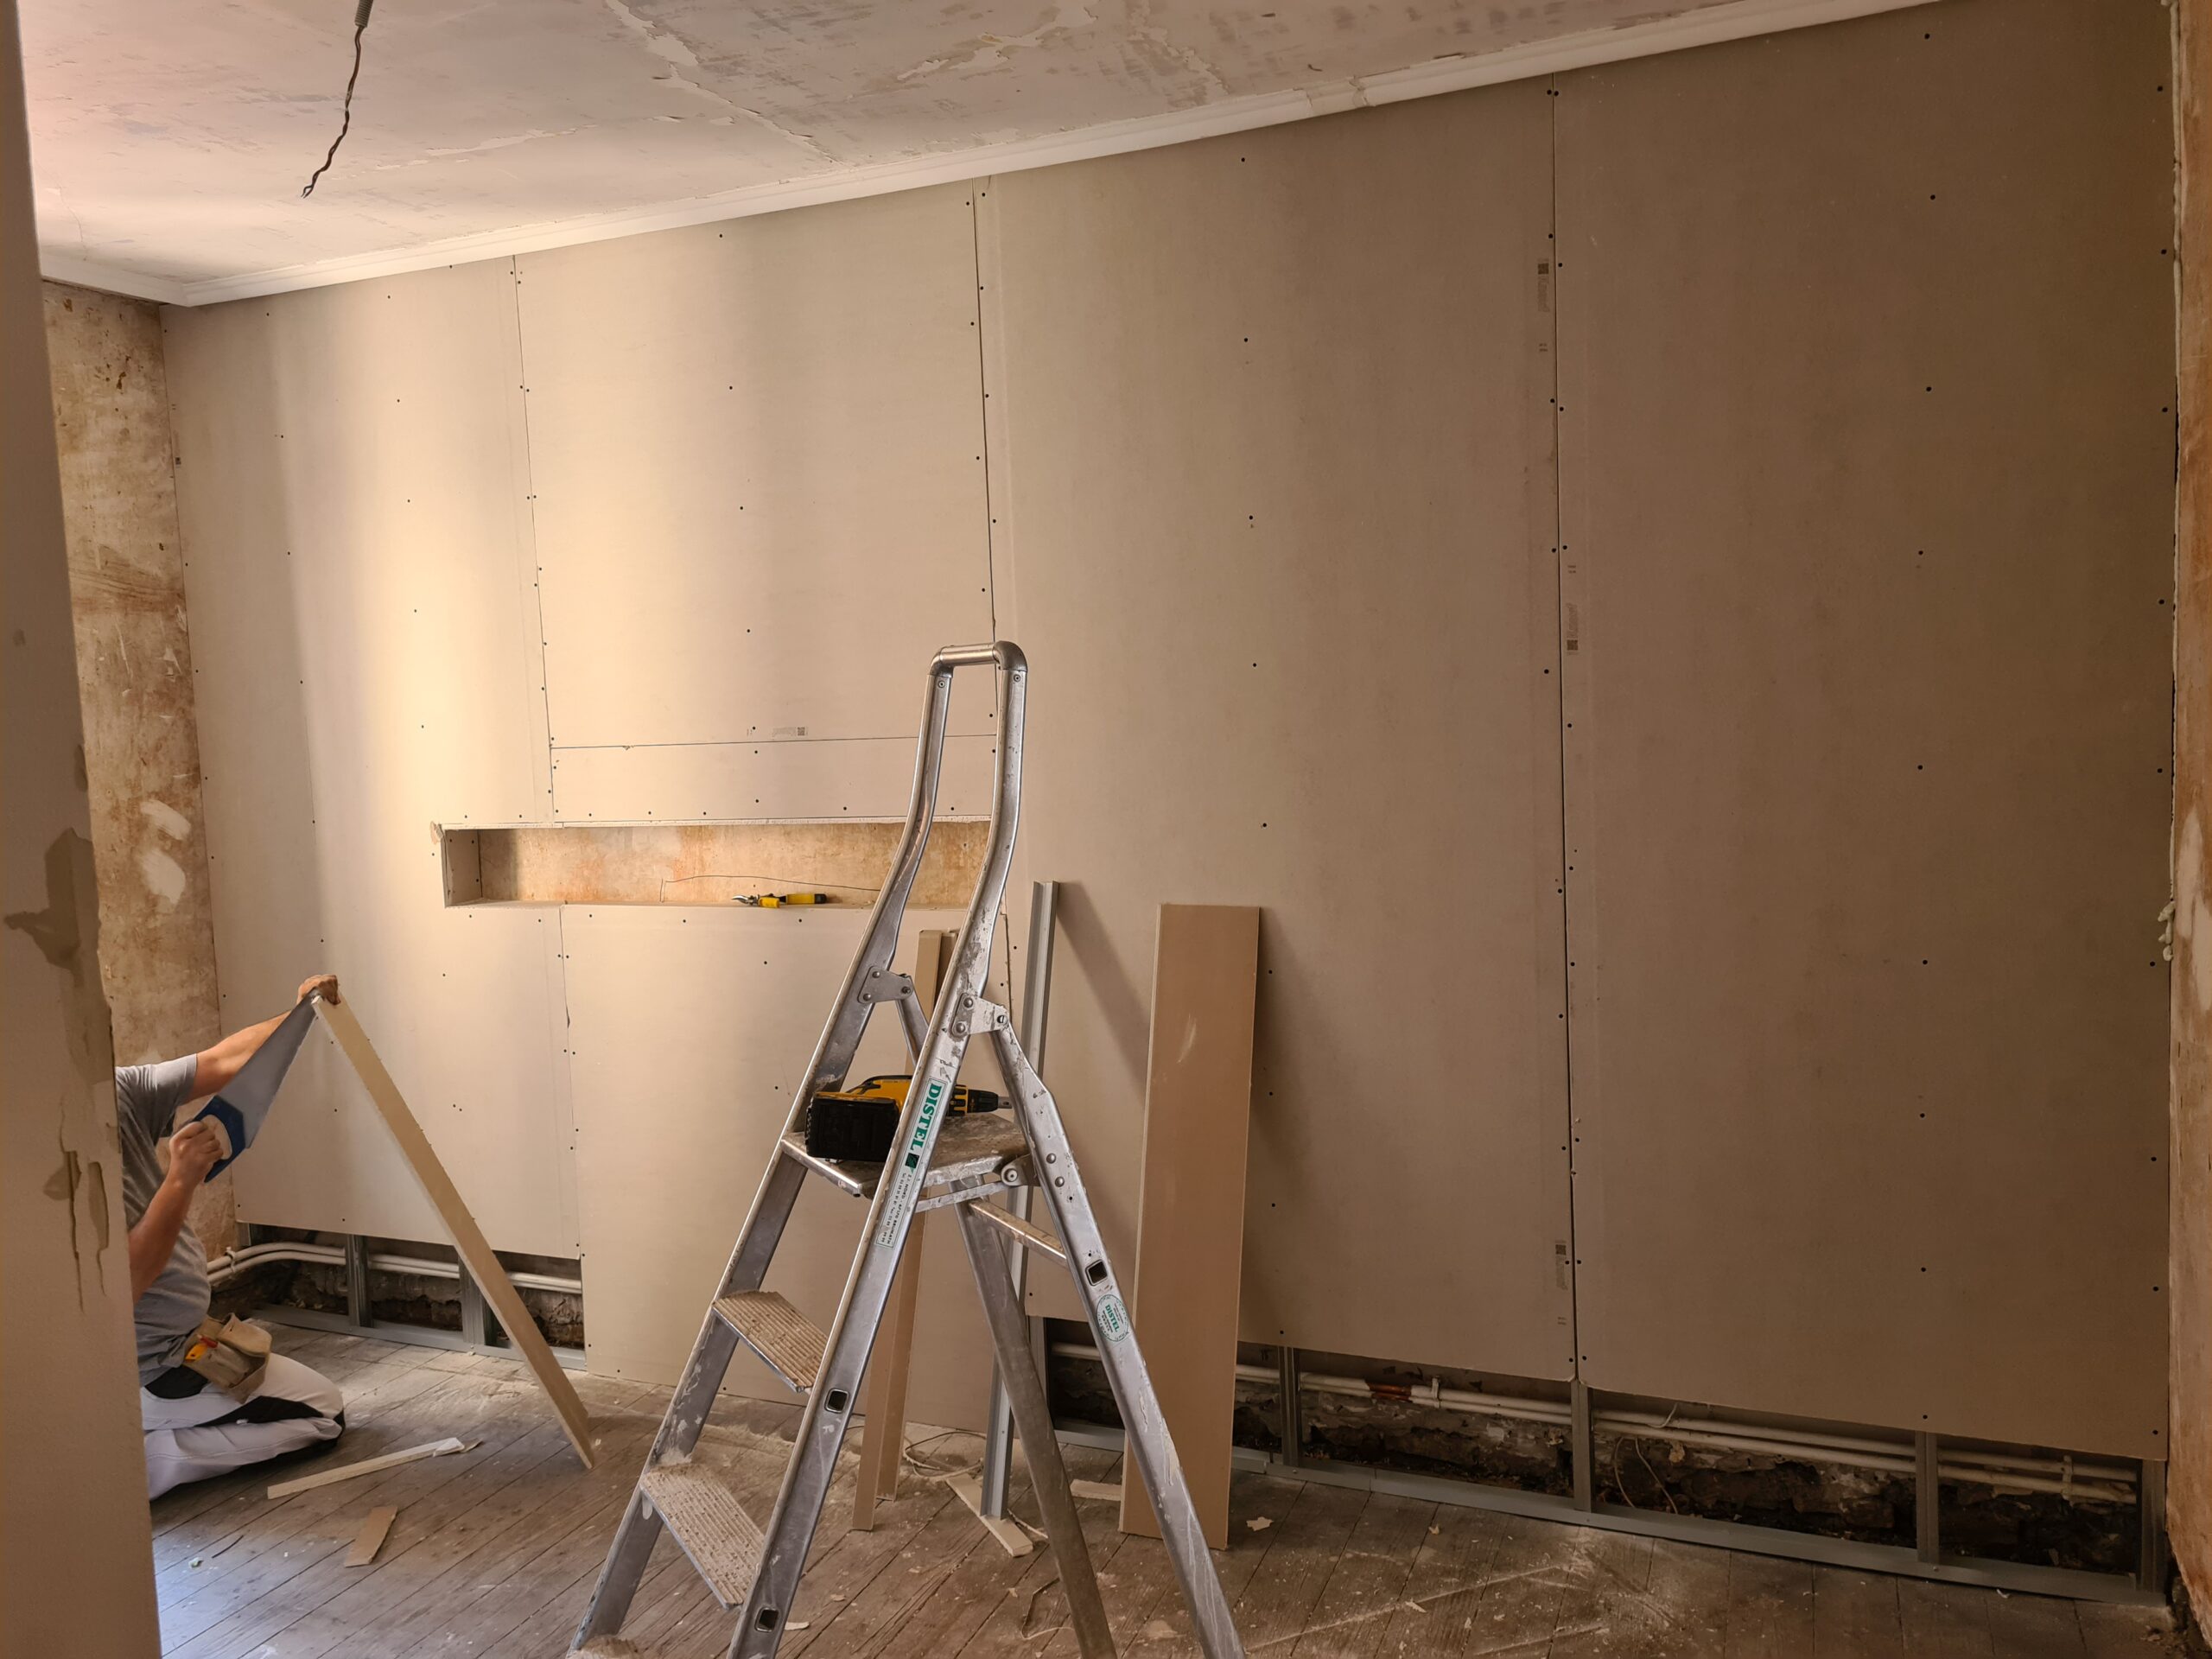
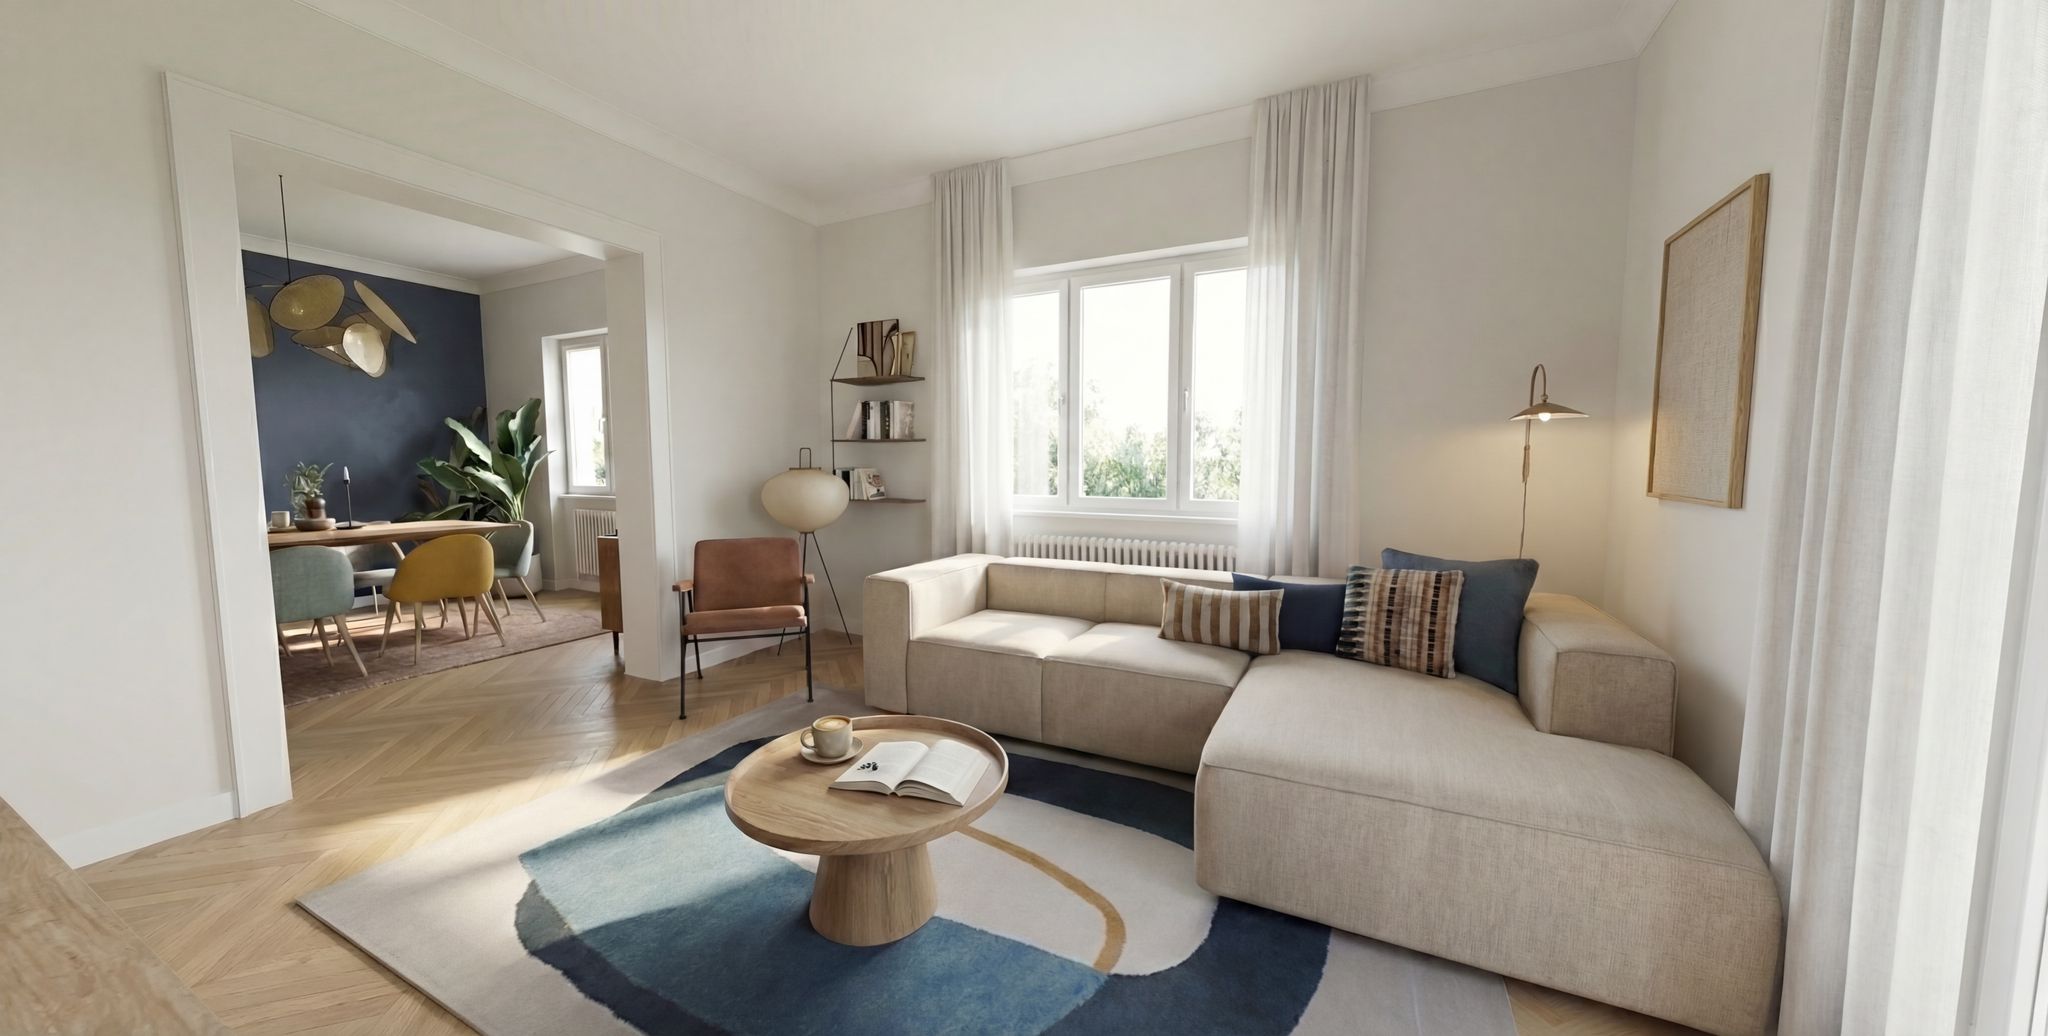
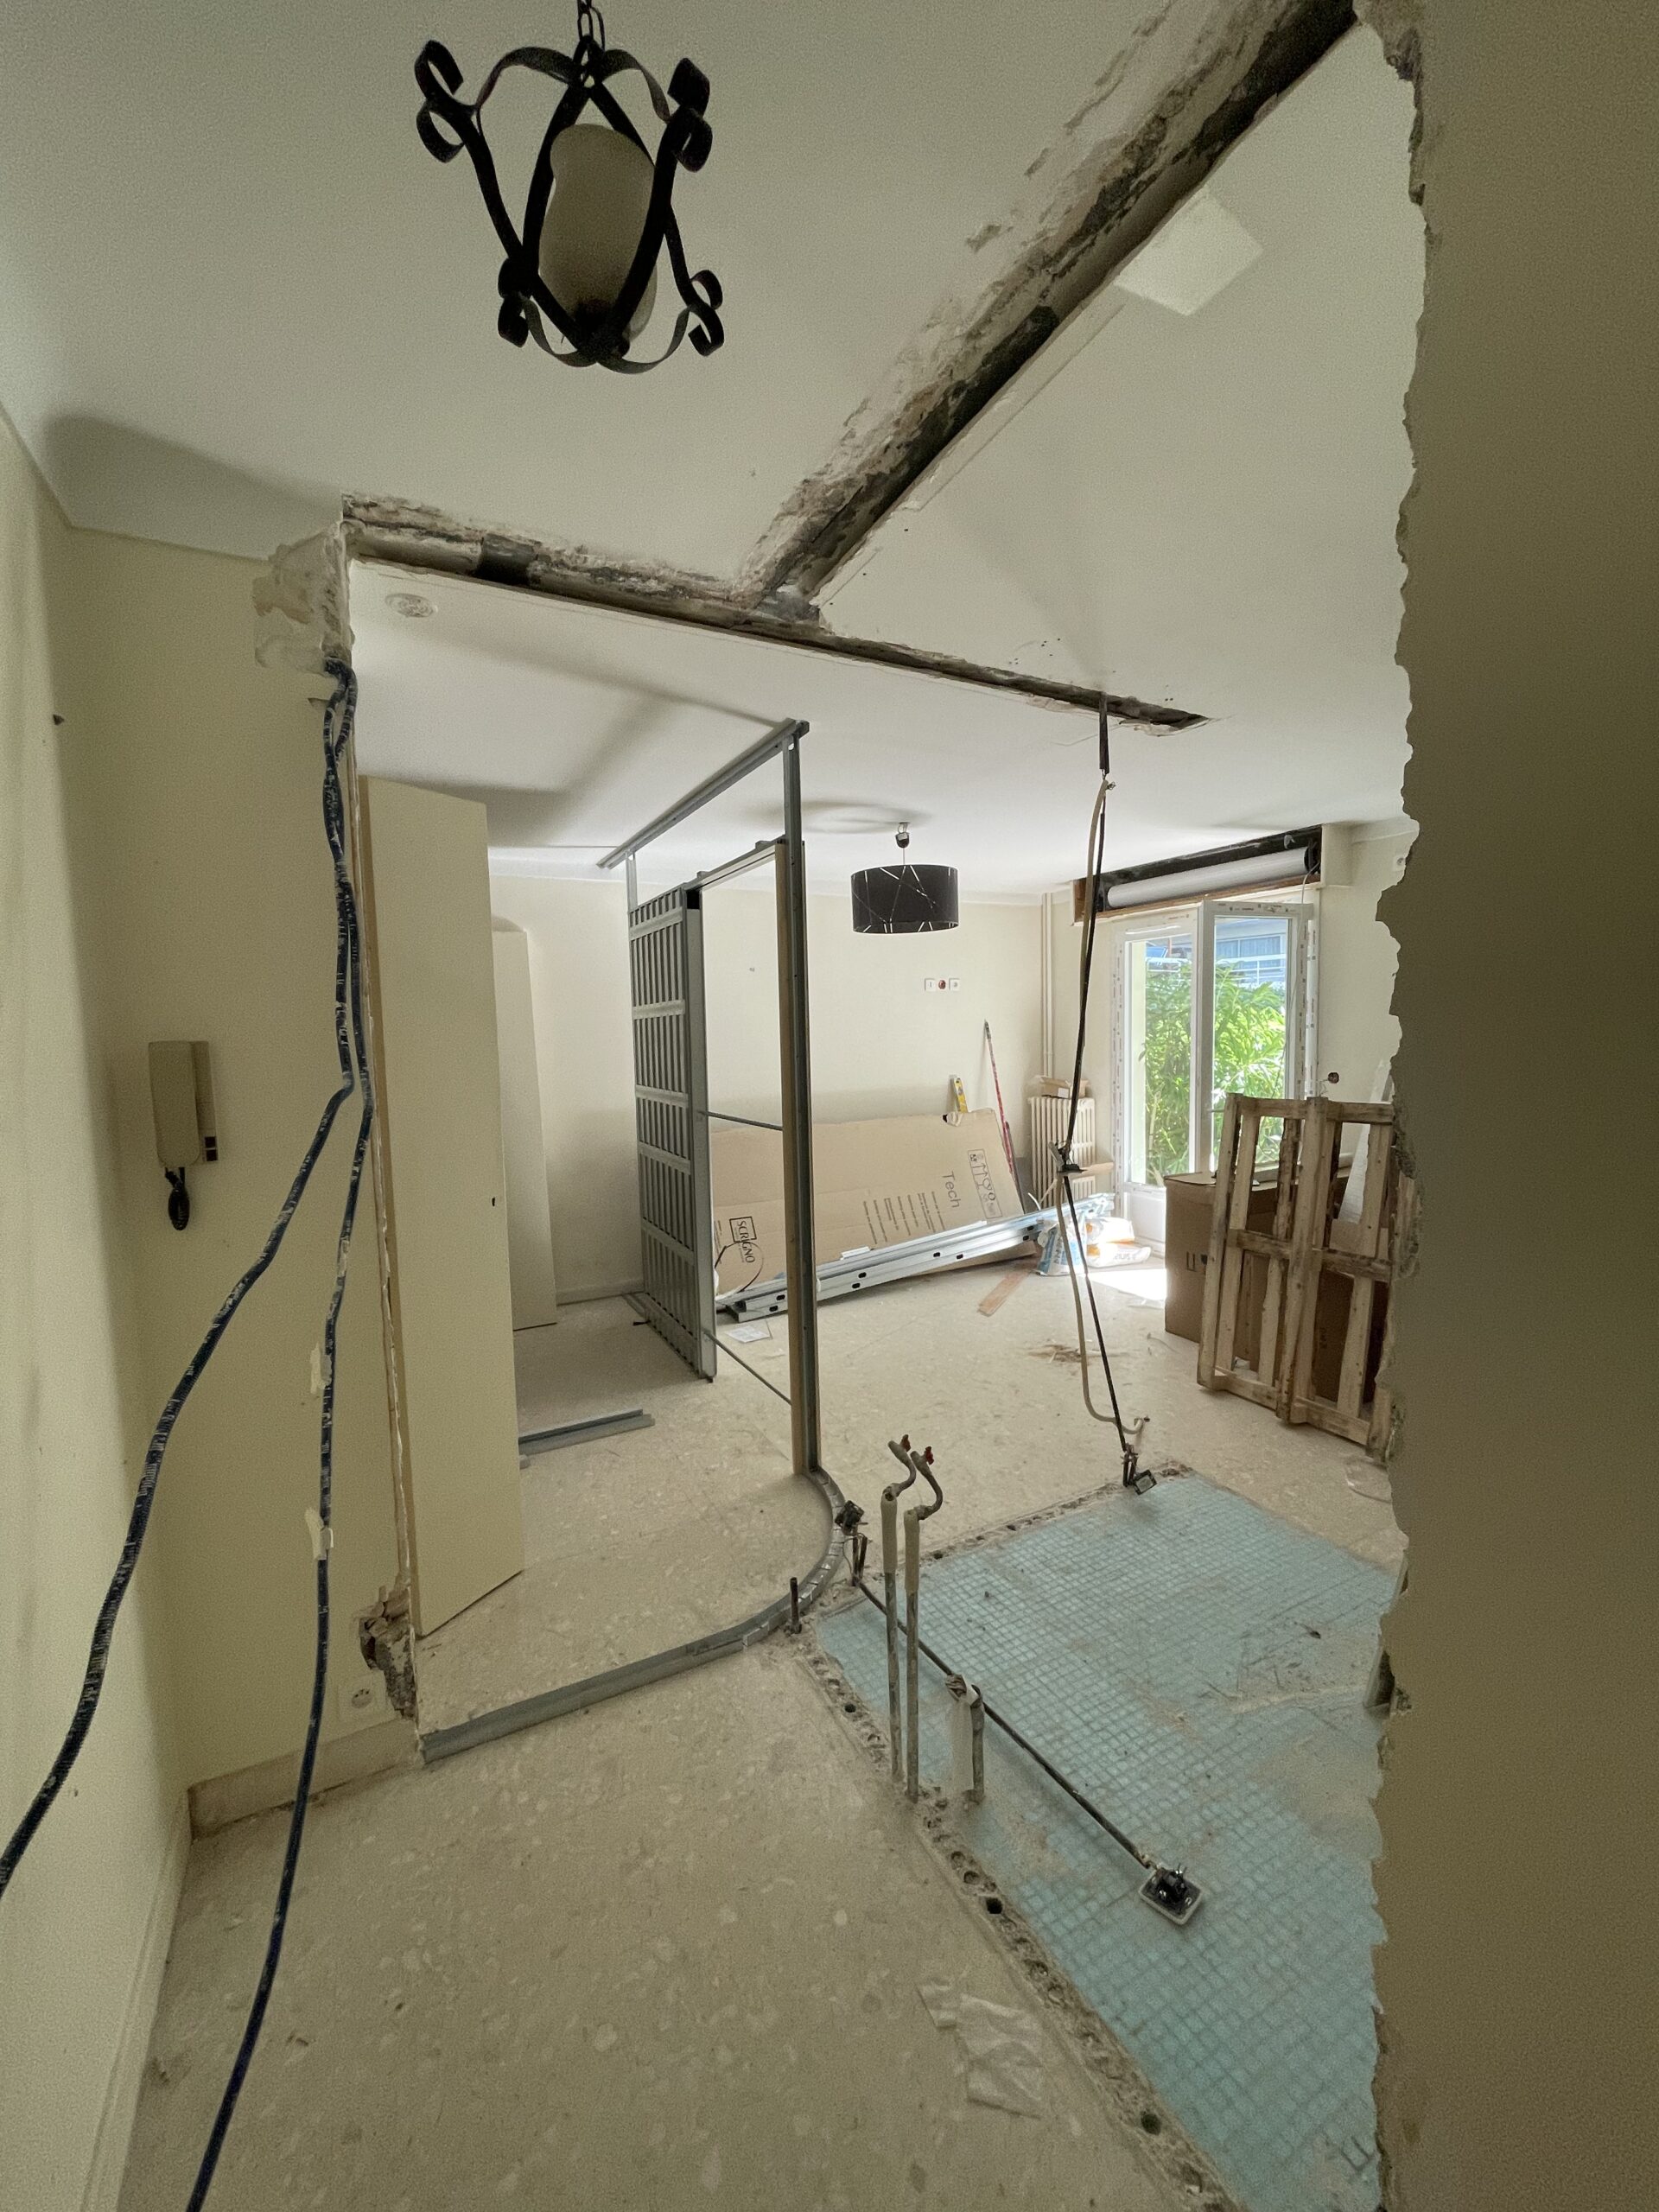
Le pilotage, enfin, distingue un mandat ponctuel d’un partenariat. La rénovation premium, réalisée avec des artisans que nous suivons de chantier en chantier, n’a pas pour objet d’embellir : elle a pour objet d’augmenter le loyer et de sécuriser la valeur de revente. Un appartement azuréen sorti du parc locatif pour vétusté, remis aux normes et remis sur le marché au bon loyer, change de catégorie, et cette opération, répétée sur plusieurs lots, transforme une rentabilité moyenne en rentabilité supérieure. Sur nos mandats azuréens, le rendement brut constaté à l’acquisition se situe entre 5,9 % et 12 % selon les opérations, contre environ 4,1 % de moyenne de marché sur les mêmes communes : ce sont nos propres chiffres, portant sur un échantillon limité de dossiers, mais ils illustrent la mécanique que nous cherchons à reproduire pour chaque client. Le délai moyen de recherche se situe entre six et vingt-quatre semaines pour un mandat clairement cadré ; au-delà, ce n’est pas le marché qui bloque, c’est le cahier des charges.
Le mandat de recherche est un contrat écrit signé par l’acquéreur : c’est donc lui qui rémunère le chasseur, le plus souvent sous la forme d’un pourcentage du prix ou d’un forfait, fréquemment conditionné à la réalisation de l’achat. Chez Montclair, le mandat de recherche est facturé 8 % du prix d’achat négocié, avec un minimum de 12 000 €, dus uniquement à la signature de l’acte authentique. Un point mérite attention : lorsque le vendeur a lui aussi confié son bien à une agence, ses frais d’agence s’ajoutent au coût total de l’opération. Le bon réflexe est de demander le coût complet, honoraires du chasseur compris, avant la signature, et de vérifier l’assiette de calcul, prix net vendeur ou prix affiché.
Oui, à condition d’admettre que le rendement ne se trouve pas là où l’on regarde. Les moyennes azuréennes se situent autour de 3,5 % à 5 % brut, ce qui est faible ; mais elles mélangent des biens achetés au prix affiché et des opérations construites. Un bien négocié avec une décote réelle, dans une copropriété saine et un quartier à demande locative profonde, accompagné d’une remise à niveau du loyer, peut viser 5 % à 6,5 % brut. La condition est de refuser les adresses que l’on paie sans jamais les encaisser sous forme de loyer.
Le régime ne se choisit pas dans l’abstrait. Le LMNP au réel maximise le revenu courant grâce à l’amortissement, avec une contrepartie nouvelle à la revente depuis la réforme de 2025. L’immeuble de rapport en SCI à l’IR sécurise la simplicité et la transmission ; en SCI à l’IS, il optimise l’impôt pendant la détention mais complique la sortie. Le critère décisif reste l’horizon : plus la détention est longue et plus la priorité est au revenu, plus le meublé amorti est pertinent. Le montage se valide avec un expert-comptable avant l’offre d’achat, en cohérence avec l’ensemble de votre patrimoine immobilier.
Elle le reste dans certains cas, mais elle n’est plus un raccourci. À Nice, la location d’une résidence principale est plafonnée à 90 jours par an, et la mise en location d’un autre logement suppose une autorisation préalable de changement d’usage, dans le cadre d’un règlement métropolitain durci depuis le 1er septembre 2026, avec des secteurs contingentés et des autorisations temporaires de cinq ans. Un scénario saisonnier doit donc s’appuyer sur une autorisation vérifiée, une exploitation professionnalisée et une hypothèse de repli crédible en meublé à l’année.
Le délai moyen se situe entre six et vingt-quatre semaines lorsque objectifs, budget et critères sont cohérents entre eux. Pour un investisseur qui ne réside pas dans la région (situation fréquente parmi notre clientèle francilienne et du Grand-Est) l’accompagnement est pensé à distance sans être distant : pré-visites systématiques avec reportage détaillé, relevé photographique des désordres, lecture du règlement de copropriété, chiffrage des travaux par des artisans locaux, puis visite d’engagement sur les deux ou trois biens réellement retenus. Notre présence physique dans le Sud rend cette délégation crédible.
Un investissement azuréen réussi n’est pas celui qui décroche la plus belle vue : c’est celui dont le rendement net tient ses promesses dix ans après la signature. Si vous cherchez un chasseur immobilier investisseur sur la Côte d’Azur capable de tenir cette ligne (un prix d’entrée négocié avec méthode, un loyer vérifié, un financement structuré, un montage fiscal cohérent et un pilotage qui survit aux changements de loi) le mandat de recherche est la bonne porte d’entrée. Décrivez votre projet, votre capacité d’apport et votre objectif de revenu : nous revenons vers vous sous 48 heures avec une première lecture de faisabilité sur Nice, Cannes, Antibes ou Menton, et une comparaison honnête avec ce que vos mêmes capitaux produiraient sur nos deux autres régions. Aucun produit à écouler, aucun stock à vendre : uniquement une stratégie patrimoniale à construire.
Pour vérifier les données de marché citées dans cette page, vous pouvez consulter les publications de la Chambre des notaires des Alpes-Maritimes et le bilan du marché de l’habitat de la CCI Côte d’Azur.