Vision 15 ans
01
Étape 1 · Stratégie
Conseil en investissement
Nous clarifions votre cap avant d’acheter : audit patrimonial, simulation sur 15 ans, structuration fiscale et juridique.
Imaginez une région qui concentre 19 % de la population française sur 2 % du territoire, capte 31 % du PIB national et voit passer chaque jour plus de 8 millions d’usagers dans ses transports. L’Île-de-France n’est pas un marché immobilier parmi d’autres : c’est un écosystème à part, dense, pluriel, où la tension locative structure durablement la valeur des biens. Pour un investisseur qui cherche à bâtir un patrimoine solide sur 15 ans, la question n’est pas de savoir s’il faut y investir, mais où et comment.
Cette page s’adresse en priorité au chef d’entreprise qui souhaite constituer un patrimoine tangible, à la profession libérale fortement imposée qui manque de temps pour piloter seule ses arbitrages, et à l’investisseur expérimenté dont les biens franciliens méritent d’être restructurés. Un investissement locatif en Île-de-France bien pensé ne se résume jamais à un code postal : c’est la rencontre d’une stratégie patrimoniale, d’un montage financier cohérent et d’un pilotage dans la durée. Montclair intervient précisément sur ces trois plans.

Il n’existe pas de « meilleure ville » universelle : il existe des adéquations entre un profil d’investisseur, un budget et un objectif patrimonial. Voici les zones que nous étudions le plus souvent avec nos clients.
01
02
03
Un investissement locatif réussi en Île-de-France tient à la cohérence de l’ensemble, pas au hasard. Avant toute recherche, nous prenons le temps de comprendre votre situation : revenus, fiscalité, patrimoine existant, objectifs à 5, 10 et 15 ans, appétence au risque. C’est cette photographie qui oriente la stratégie, pas l’inverse.
Nous sourçons les opportunités en direct, sur les annonces publiées comme hors marché, et n’en présentons qu’une part infime : celles qui passent le filtre de l’emplacement, du prix et du potentiel travaux. Nous négocions le financement, pilotons les travaux et assurons la mise en relation avec un gestionnaire locatif. Vous gardez la main sur les décisions, nous portons la charge opérationnelle, dans le cadre de notre accompagnement clé en main. Le format vous est détaillé sur notre page pour investir en immeuble de rapport.
Un patrimoine se construit sur la durée. Nous restons à vos côtés pour les arbitrages : refinancement, revente d’un lot, acquisition complémentaire. C’est cette continuité qui sépare un investissement isolé d’un patrimoine cohérent.
De l’étude patrimoniale à l’arbitrage, nous orchestrons chaque étape pour bâtir des patrimoines durables et performants en Île-de-France.
Trois lignes, annoncées dès le premier rendez-vous et écrites dans le mandat.
Notre politique sur les commissions : nous ne percevons aucune rémunération du vendeur ni des entreprises que nous vous présentons. Vous êtes notre seul client, ce qui garantit que la négociation se fait dans votre intérêt. Les honoraires de nos partenaires, courtage notamment, vous sont annoncés séparément avant tout engagement. Le premier échange et l’étude de projet sont gratuits et sans engagement.
La région conjugue trois facteurs rarement réunis ailleurs en France : une démographie soutenue, un bassin d’emploi dense et diversifié, et un réseau de transports en pleine transformation. Ces ingrédients nourrissent une demande locative continue et une résilience du marché face aux cycles.
Un bassin d’emploi qui alimente la demande locative. L’Île-de-France concentre plus de 6 millions d’emplois et affiche un taux de chômage souvent inférieur à la moyenne nationale dans les zones les plus dynamiques (autour de 6 à 7 % dans les Hauts-de-Seine, contre 8 % environ pour la France entière). Cette densité économique attire salariés, cadres, étudiants et jeunes actifs, autant de profils solvables qui alimentent la demande locative toute l’année.
Le Grand Paris Express, catalyseur de valeur. Les nouvelles lignes 15, 16, 17 et 18, ainsi que le prolongement de la ligne 14, redessinent la carte de l’accessibilité francilienne. Des communes hier enclavées deviennent des nœuds intermodaux. On observe déjà, autour des futures gares, ce que l’on nomme l’effet gare : une revalorisation progressive du foncier avant même la mise en service, parfois supérieure à 30 ou 40 % sur cinq ans dans les secteurs les plus attendus.
Une tension locative durable. Le déficit structurel de logements en Île-de-France est estimé à plusieurs dizaines de milliers d’unités par an. Cette tension protège les loyers et limite la vacance dans les zones bien desservies. C’est un socle rassurant pour construire un patrimoine à horizon long.
| Zone | Prix moyen /m² | Rendement brut indicatif | Profil adapté |
|---|---|---|---|
| Paris intramuros | 9 500 à 13 000 € | 2,5 à 4 % | Patrimonial, capital à préserver |
| Petite couronne | 4 500 à 7 500 € | 4,5 à 6 % | Immeuble de rapport, mixte |
| Grande couronne | 2 800 à 4 500 € | 5,5 à 7 % | Rendement, premier immeuble |
Quatre indicateurs suffisent à trancher : tension locative, emploi, points d’intérêt et dynamique des prix sur dix ans. Au cœur de la métropole, un bien bien placé se reloue en moins de quinze jours ; en grande couronne mal desservie, comptez plusieurs semaines.
Sur dix ans, Paris a gagné environ 25 % et plusieurs communes de petite couronne plus de 40 %. Rien n’est acquis, mais un bien bien situé compose rendement et valorisation : notre page sur l’immeuble de rapport en Île-de-France le détaille.
L’immeuble de rapport : la stratégie de cohérence. Acheter un immeuble entier permet de mutualiser les frais, de maîtriser la copropriété (puisqu’il n’y en a plus), et de piloter les arbitrages lot par lot dans le temps. En Île-de-France, un immeuble de 4 à 8 lots dans la petite couronne se négocie souvent entre 1,2 et 3 millions d’euros. C’est la stratégie de prédilection des chefs d’entreprise qui veulent bâtir un patrimoine tangible et lisible.
L’immobilier d’entreprise et l’immeuble mixte. Bureaux, locaux commerciaux en pied d’immeuble, cabinets libéraux : l’immobilier professionnel offre des baux plus longs (souvent 3/6/9 ans), une fiscalité spécifique et des locataires professionnels. Un immeuble mixte, combinant habitation et rez-de-chaussée commercial, permet de conjuguer sécurité résidentielle et rendement tertiaire.
La restructuration d’un patrimoine existant. Si vous détenez déjà plusieurs biens en Île-de-France, la question n’est plus tant d’acheter que d’optimiser : négocier des financements, arbitrer un bien peu performant, refinancer pour reconstituer une capacité d’emprunt, basculer un actif vers une structure plus adaptée. C’est un travail d’orfèvre, chiffré, qui se pilote sur plusieurs années.


Le choix du dispositif de défiscalisation dans l’ancien n’est jamais neutre. Il doit épouser la logique de la zone, votre situation personnelle et votre horizon d’investissement.
Pour un investisseur fortement imposé (tranche marginale à 41 ou 45 %), l’acquisition d’un bien nécessitant des travaux ouvre droit au déficit foncier 2026 et permet, sous conditions, d’imputer une partie de ces travaux sur les revenus fonciers puis, dans une certaine limite, sur le revenu global. C’est un levier particulièrement efficace pour les professions libérales et les cadres dirigeants.
Le régime réel en meublé permet, via l’amortissement du bien et du mobilier, de neutraliser une part significative de la fiscalité sur les loyers pendant de nombreuses années. Pertinent pour des studios et deux-pièces bien situés à Paris ou en petite couronne, où la demande étudiante et jeune actif est massive.
SCI à l’IR, SCI à l’IS, SAS immobilière : le choix de la structure conditionne la fiscalité des revenus, la transmission future et la capacité à réinvestir. Ce choix se fait en amont, jamais après coup, et toujours en lien avec votre situation patrimoniale globale.
→ L’éclairage Montclair
La bonne structure n’est jamais celle qui optimise le mieux aujourd’hui, mais celle qui reste cohérente avec votre situation dans 10 ans. Anticipez la transmission dès le premier achat.
Issu de l’article 47 de la loi de finances pour 2026, le dispositif Jeanbrun n’est pas une réduction d’impôt mais un amortissement : chaque année, une fraction du prix du bien, retenu à 80 % pour neutraliser la valeur du terrain, vient diminuer vos revenus fonciers. Il concerne les logements situés dans un bâtiment d’habitation collectif, neufs ou anciens lourdement réhabilités, loués nus en résidence principale pendant neuf ans au minimum.
Ce qui le rend intéressant en Île-de-France : contrairement au Pinel, il ne comporte aucun zonage restrictif. Paris et la petite couronne y sont éligibles au même titre que la grande couronne, sous réserve des plafonds de loyer et de ressources du locatif intermédiaire, soit 19,71 €/m² en zone A bis et 14,64 €/m² en zone A pour les baux 2026, coefficient de surface appliqué. Le taux d’amortissement va de 3 % dans l’ancien réhabilité à 5,5 % dans le neuf affecté au très social.
La déduction est plafonnée à 8 000 € par an et par foyer fiscal, portée à 10 000 ou 12 000 € lorsque la majorité des loyers relève du social ou du très social. Le dispositif vise les acquisitions réalisées jusqu’au 31 décembre 2028, et il n’entre pas dans le plafonnement global des niches fiscales.
Réduction d’impôt de 12, 18 ou 21 % selon la durée d’engagement, le Denormandie récompense l’achat d’un logement ancien assorti de travaux représentant au moins 25 % du coût total de l’opération. Il court jusqu’au 31 décembre 2027.
Sa contrainte est géographique, et elle est décisive ici : il faut une commune couverte par une opération de revitalisation de territoire. Aucune commune de Paris, des Hauts-de-Seine, de la Seine-Saint-Denis ou du Val-de-Marne n’est concernée. En revanche, près de 85 communes franciliennes le sont, dont Meaux, Melun, Montereau-Fault-Yonne, Nemours, Provins et Fontainebleau en Seine-et-Marne ; Mantes-la-Jolie, Les Mureaux, Poissy, Trappes, Sartrouville et Rambouillet dans les Yvelines ; Évry-Courcouronnes, Corbeil-Essonnes, Étampes, Arpajon et Massy dans l’Essonne ; Sarcelles, Gonesse, Garges-lès-Gonesse, Villiers-le-Bel, Pontoise et Persan dans le Val-d’Oise. La liste des villes éligibles évolue au fil des conventions signées.
Depuis avril 2024, une seconde porte existe : un logement situé dans une copropriété en difficulté sous administration provisoire ou dans le périmètre d’une ORCOD est éligible sans condition de commune. C’est la seule voie d’accès au Denormandie dans Paris et la petite couronne. À noter : Denormandie et statut du bailleur privé ne se cumulent pas sur un même logement.
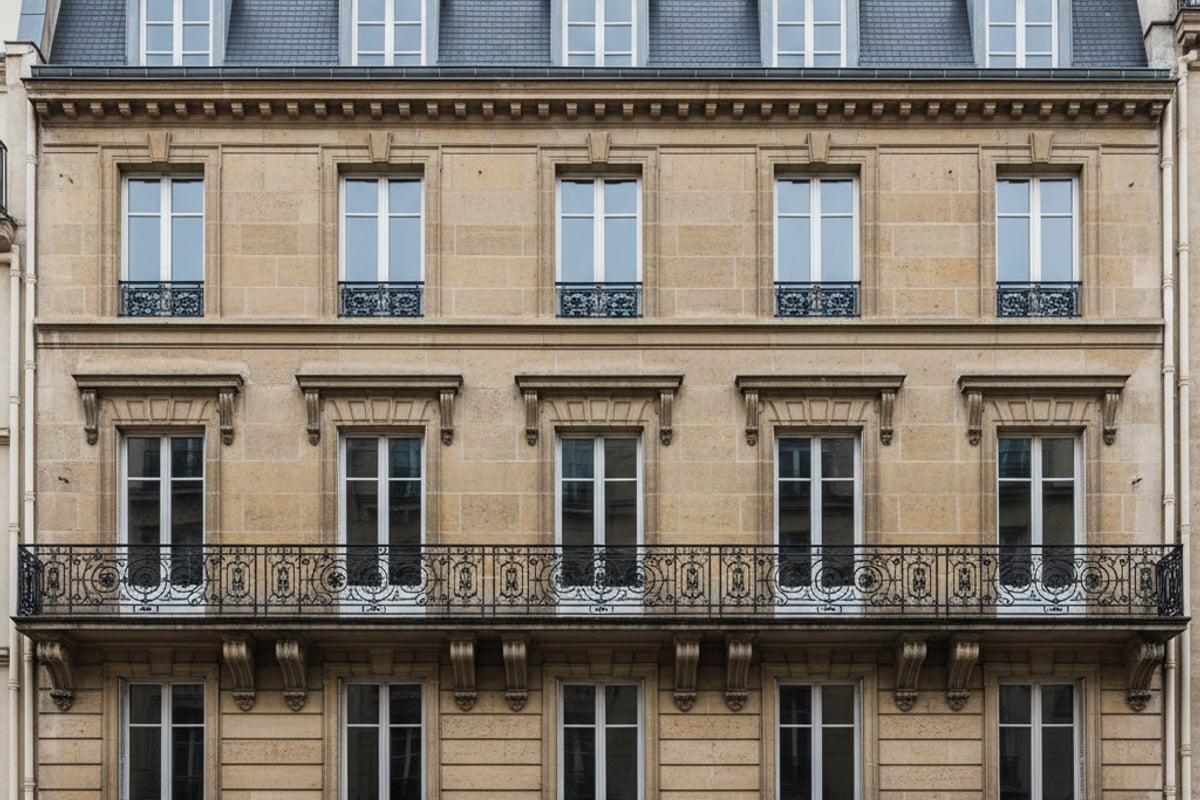
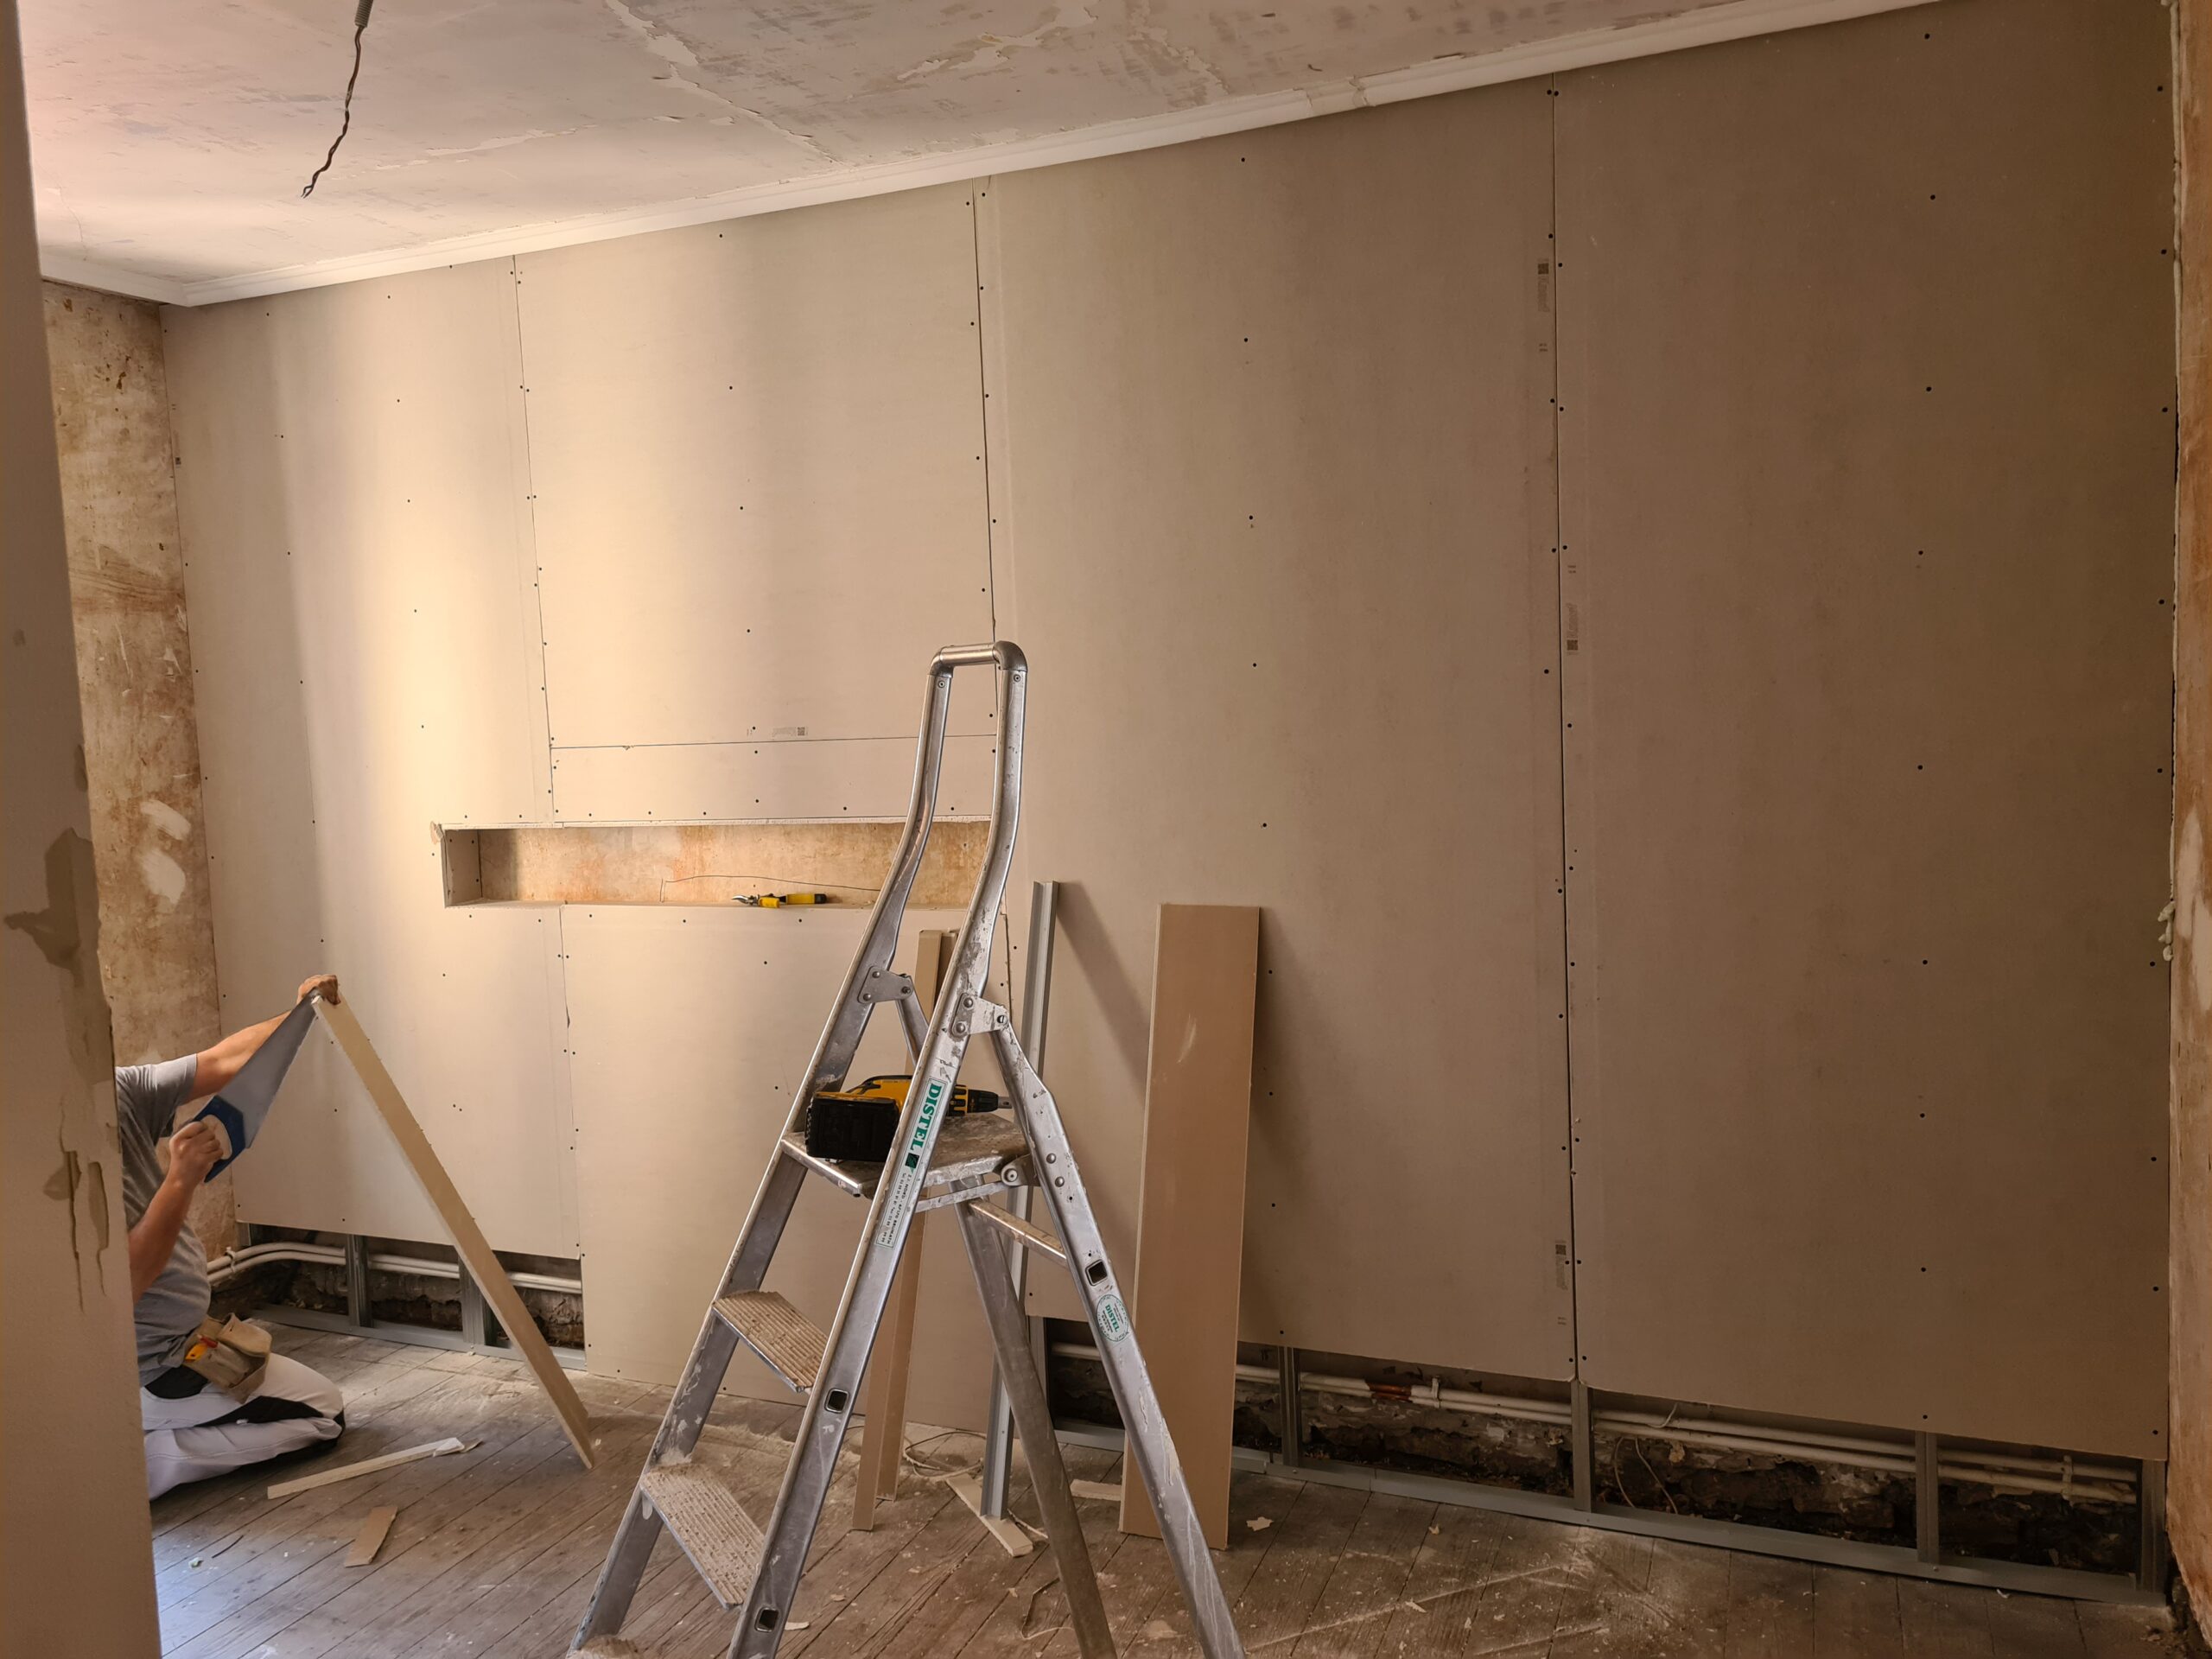

Cela dépend de votre objectif. Paris préserve le capital et offre une liquidité forte, avec un rendement modeste. La petite couronne offre un meilleur équilibre rendement/valorisation, particulièrement autour des futures gares du Grand Paris. Pour un premier immeuble, la petite couronne est souvent le choix le plus lisible.
À partir de 900 000 € à 1,2 million d’euros, on trouve de petits immeubles de 3 à 4 lots en grande couronne ou dans certaines communes de Seine-Saint-Denis. En petite couronne bien desservie, comptez plutôt 1,5 à 2,5 millions d’euros pour un produit intéressant.
Comptez généralement 8 à 14 mois entre le cadrage stratégique et la mise en location effective, en fonction de la nature et de l’ampleur des travaux. Un immeuble sans gros œuvre peut être livré en 6 à 8 mois, un projet de restructuration lourde demande souvent plus d’un an.
Oui, à condition d’être bien accompagné. Nos clients installés à Lyon, Bordeaux, Genève ou Dubaï investissent régulièrement en Île-de-France sans se déplacer à chaque étape. C’est précisément la raison d’être d’un accompagnement clé en main en tant qu’expatrié.
Le brut ne dit presque rien. Le rendement net-net intègre la vacance, les charges non récupérables, la taxe foncière, la fiscalité et le coût du financement. C’est le seul chiffre qui compte pour piloter votre patrimoine.