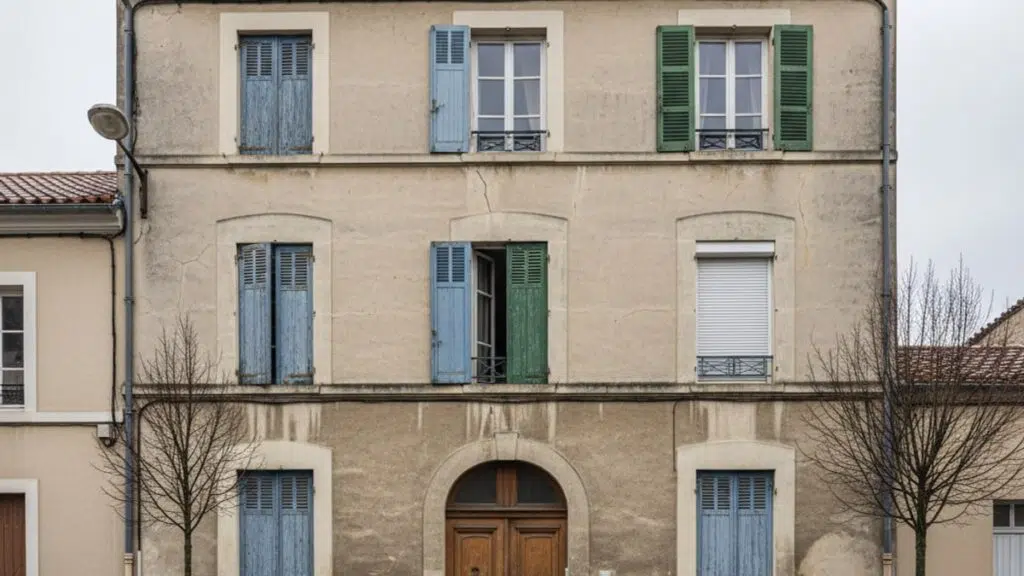
Un incendie dans les parties communes, un dégât des eaux qui traverse trois étages, un locataire insolvable qui laisse six mois de loyers impayés derrière lui. Ces scénarios ne sont pas des cas d’école : ils constituent le quotidien statistique de tout investisseur possédant un immeuble de rapport. Et pourtant, dans les dossiers que nous étudions, la couverture assurantielle reste l’angle mort le plus fréquent du pilotage patrimonial.
Souscrire une assurance d’un immeuble locatif ne se résume pas à cocher une case chez un courtier. C’est un édifice à plusieurs briques, où chaque garantie répond à un risque précis, où les doublons coûtent cher et où les oublis coûtent encore plus. Passons en revue les composantes, leurs coûts réels et la manière de bâtir une couverture cohérente.
Investir dans l’immobilier
avec une stratégie.
Derrière chaque patrimoine solide, il y a une stratégie. Montclair vous aide à la construire.
Nos experts en investissement vous répondent sous 48h
Pourquoi la couverture assurantielle d’un immeuble mérite une lecture stratégique
Détenir un immeuble en monopropriété change radicalement la logique assurantielle. Vous n’êtes plus copropriétaire d’un lot, vous êtes propriétaire du bâti dans son intégralité, des fondations aux toitures, des colonnes montantes aux parties communes. Le risque se concentre donc sur une seule tête : la vôtre.
Une exposition multiple qui appelle plusieurs contrats
Un immeuble locatif expose son propriétaire à quatre familles de risques : les sinistres matériels sur le bâti, la responsabilité civile en cas de dommage causé à un tiers, les défaillances locatives, et enfin les litiges juridiques. Aucune assurance unique ne couvre l’intégralité de ce périmètre. C’est la combinaison intelligente de plusieurs contrats qui construit une protection réelle.
Pour approfondir le cadre réglementaire applicable aux propriétaires bailleurs, la documentation de l’ANIL (Agence nationale pour l’information sur le logement) constitue une base fiable et gratuite, régulièrement actualisée.
Ce que dit la loi, ce que dit la prudence
L’obligation légale d’assurance est en réalité assez modeste pour un propriétaire bailleur d’immeuble entier. En dehors des situations de copropriété, où la responsabilité civile est obligatoire, la loi laisse une large latitude. C’est précisément ce vide qui piège les investisseurs : ce qui n’est pas obligatoire est souvent négligé, jusqu’au jour du sinistre.
La prudence patrimoniale, elle, impose une lecture inverse : partir des risques réels, chiffrer leur impact potentiel, et souscrire en conséquence.
→ Le point clé
Faites chiffrer le coût de reconstruction à neuf de votre immeuble par un expert indépendant : la sous-assurance du bâti est le premier piège rencontré en cas de sinistre majeur.
La multirisque immeuble : le socle en monopropriété
Pour un investisseur qui détient un immeuble entier, la multirisque immeuble constitue le contrat de base. Elle joue le rôle que l’assurance de copropriété tient dans un immeuble collectif classique. Sans elle, aucune structure assurantielle ne tient debout.
Ce que couvre concrètement une multirisque immeuble
Trois blocs de garanties composent ce contrat socle :
- Le bâtiment : incendie, dégât des eaux, tempête, catastrophes naturelles, bris de glace, vandalisme sur les parties communes.
- La responsabilité civile propriétaire : dommages causés à des tiers par la chute d’un élément de façade, un défaut d’entretien, un accident dans les communs.
- Les parties communes : mobilier de hall, ascenseur, éclairage, boîtes aux lettres, cave commune.
Certains contrats intègrent d’office une assistance en cas de sinistre (relogement d’un locataire, gardiennage temporaire, recherche de fuite). D’autres la proposent en option. La lecture attentive des exclusions est ici décisive.
Fourchettes de prix et paramètres qui font varier la prime
À titre indicatif, pour un immeuble de rapport standard en province, la prime de multirisque immeuble se situe entre 800 et 2 500 euros par an. En zone tendue ou pour des immeubles anciens à forte valeur de reconstruction, la fourchette monte facilement de 3 000 à 6 000 euros. Les paramètres qui pèsent le plus : la surface totale, l’année de construction, la localisation, la présence d’un ascenseur, le nombre de lots et l’historique de sinistralité.
Attention à la clause de vétusté. Un immeuble ancien mal réhabilité voit ses indemnisations minorées par un coefficient qui peut atteindre 30 à 40 % sur les postes anciens. Négocier une garantie valeur à neuf ou un plafond de vétusté à 25 % constitue un arbitrage souvent rentable dès la souscription.

La PNO : une brique parmi d’autres, pas la colonne vertébrale
L’assurance Propriétaire Non Occupant est fréquemment présentée comme le contrat central du bailleur. Dans les faits, sa place dépend entièrement de votre configuration patrimoniale.
À quoi sert réellement la PNO
La PNO intervient dans deux situations principales : lorsque le logement est vacant entre deux locataires et lorsque le locataire en place n’a pas d’assurance valide ou que sa couverture s’avère insuffisante. Elle joue alors un rôle de filet de sécurité pour le propriétaire.
Dans un contexte de monopropriété où la multirisque immeuble couvre déjà le bâti et la responsabilité civile propriétaire, la PNO devient largement redondante sur les parties communes. Elle conserve toutefois son intérêt sur les parties privatives des lots, particulièrement pendant les vacances locatives.
PNO ou multirisque immeuble : la bonne articulation
Voici comment se lit l’articulation selon la configuration :
| Configuration | Contrat principal | Contrat complémentaire |
|---|---|---|
| Immeuble entier en monopropriété | Multirisque immeuble | PNO facultative sur lots |
| Lot isolé en copropriété | PNO obligatoire | Assurance copro en place |
| Location meublée | Multirisque + garantie mobilier | PNO renforcée |
La PNO seule coûte généralement entre 80 et 250 euros par lot et par an. Combinée intelligemment à une multirisque immeuble, elle ne se cumule pas systématiquement : c’est là que le pilotage patrimonial fait la différence.
→ Bon à savoir
Demandez systématiquement à votre assureur un tableau comparatif des garanties entre votre multirisque et une PNO éventuelle : les doublons représentent en moyenne 15 à 20 % de primes évitables.
Investir dans l’immobilier
avec une stratégie.
Derrière chaque patrimoine solide, il y a une stratégie. Montclair vous aide à la construire.
Nos experts en investissement vous répondent sous 48h
La garantie loyers impayés : le pilier de la sécurité de rendement
La GLI change la nature même du risque locatif. Elle ne protège pas le bâti mais le flux de revenus, ce qui, du point de vue patrimonial, revient à sécuriser la performance financière du placement immobilier.
Fonctionnement et coût réel
La garantie loyers impayés couvre les loyers non payés, généralement pendant 24 à 30 mois selon les contrats, ainsi que les dégradations locatives et les frais de procédure contentieuse. Son coût se situe entre 2 et 4 % des loyers annuels charges comprises. Sur un immeuble générant 60 000 euros de revenus locatifs annuels, comptez donc 1 200 à 2 400 euros de prime.
L’éligibilité des locataires : le vrai filtre
La GLI n’est pas ouverte à tous les locataires. Les assureurs imposent des critères précis : contrat de travail stable (CDI hors période d’essai, fonction publique, ou revenus indépendants avec bilans), revenus nets équivalents à 2,85 à 3,3 fois le loyer charges comprises, dossier locatif complet et cohérent. Un locataire hors critères ne peut être assuré, ce qui restreint le vivier de candidats mais renforce mécaniquement la qualité du recrutement.
Pour les locataires non éligibles, la caution Visale d’Action Logement offre une solution gratuite mais plafonnée. Elle constitue une alternative pertinente sur certains lots, notamment étudiants ou jeunes actifs. La cumuler avec une GLI reste toutefois interdit par la plupart des contrats : il faut choisir.
Les garanties complémentaires qui structurent une couverture d’excellence
Au-delà du triptyque multirisque, PNO et GLI, plusieurs garanties méritent d’être examinées en fonction de votre stratégie et de la nature de vos lots.
La protection juridique
Elle prend en charge les honoraires d’avocat, les frais d’expertise et les procédures en cas de litige avec un locataire, un voisin, l’administration fiscale ou un artisan. Comptez 80 à 200 euros par an. Sur un patrimoine locatif construit dans la durée, la statistique joue en votre faveur : les litiges sont fréquents, mais individuellement peu coûteux à couvrir en amont.
La dommages-ouvrage pour les gros travaux
Toute opération de réhabilitation lourde, surélévation, restructuration ou création de nouveaux lots exige une assurance dommages-ouvrage. Elle est légalement obligatoire pour tous travaux relevant de la garantie décennale et préfinance les réparations sans attendre la décision judiciaire sur les responsabilités. Son coût représente généralement 2 à 5 % du montant HT des travaux.
Négliger cette assurance lors d’une rénovation lourde revient à s’exposer, en cas de désordre structurel apparaissant dans les dix ans, à des années de procédure avant indemnisation. Si vous préparez l’acquisition d’un immeuble de rapport destiné à être restructuré, la dommages-ouvrage doit être intégrée dès le business plan.
L’assurance des lots meublés
Un immeuble comportant des lots meublés (colocation, location saisonnière, résidence de tourisme) exige une couverture spécifique du mobilier et des équipements. La valeur assurée doit être régulièrement mise à jour : un meublé haut de gamme peut représenter 15 000 à 30 000 euros de mobilier par lot, souvent sous-évalués dans les contrats standards.
→ L’éclairage Montclair
Pour un immeuble mixte nu et meublé, privilégiez un assureur unique capable de traiter les deux régimes dans un même contrat : la gestion des sinistres transversaux s’en trouve considérablement simplifiée.
L’assurance du locataire : l’obligation qu’il ne faut pas oublier de contrôler
Vos contrats ne suffisent pas. Le locataire a lui aussi une obligation d’assurance qui participe à l’équilibre global de votre couverture.
Ce que doit couvrir le locataire
Tout locataire d’un logement à usage de résidence principale est légalement tenu de souscrire une assurance couvrant les risques locatifs : incendie, explosion, dégâts des eaux, et responsabilité civile envers le bailleur et les voisins. En location meublée, cette obligation est également imposable, avec la possibilité pour le bailleur de souscrire pour compte du locataire en cas de défaillance.
Le rituel de l’attestation annuelle
L’attestation d’assurance doit être fournie à la remise des clés puis chaque année à la date anniversaire du bail. Cette vérification est fastidieuse mais fondamentale : un locataire non assuré transforme immédiatement chaque sinistre en litige juridique complexe, avec activation subsidiaire de votre propre PNO ou multirisque.
Un gestionnaire sérieux automatise cette relance. Un investisseur qui gère seul doit inscrire ce rendez-vous à son calendrier.
Construire une couverture cohérente sans doublons ni angles morts
La qualité d’une architecture assurantielle se mesure à sa capacité à couvrir tous les risques significatifs sans jamais payer deux fois la même garantie. C’est un travail d’architecte, pas de guichetier.
La méthode en trois temps
Établir un panorama assurantiel cohérent passe par trois étapes de réflexion :
- Cartographier les risques : lister les scénarios de sinistre, leur probabilité et leur impact financier maximal.
- Auditer les contrats existants : repérer les garanties absentes, les plafonds insuffisants et les doublons.
- Reconstruire par briques : multirisque immeuble en socle, GLI en sécurité de flux, protection juridique en soutien, complémentaires selon la nature des lots.
Cette démarche ressemble beaucoup à celle de la préparation d’un arbitrage patrimonial. C’est d’ailleurs souvent lors d’un projet de cession que les défauts de couverture ressortent : un investisseur qui envisage de vendre un immeuble de rapport découvre parfois, à l’occasion des audits techniques, que sa police assurance ne reflétait plus la valeur réelle du bien depuis plusieurs années.
Investir dans l’immobilier
avec une stratégie.
Derrière chaque patrimoine solide, il y a une stratégie. Montclair vous aide à la construire.
Nos experts en investissement vous répondent sous 48h
Les erreurs les plus fréquentes que nous observons
Quelques travers reviennent systématiquement dans les portefeuilles que nous auditons :
- Une valeur de reconstruction du bâti figée depuis la souscription initiale, largement inférieure à la valeur réelle.
- Une PNO souscrite en parallèle d’une multirisque immeuble, avec chevauchement complet sur la responsabilité civile.
- Une GLI souscrite mais des locataires en place non éligibles, donc non couverts.
- L’absence totale d’attestation d’assurance locataire depuis plus de deux ans.
- Des plafonds de garantie catastrophes naturelles inadaptés à la zone géographique.
Chacune de ces erreurs se corrige. Encore faut-il les diagnostiquer.
Le budget assurance dans le pilotage global du rendement
Combien coûte, au total, l’assurance d’un immeuble locatif bien couvert ? La réponse dépend évidemment de la nature du bien, mais quelques ordres de grandeur permettent d’orienter le budget.
Ordres de grandeur pour un immeuble de rapport standard
Pour un immeuble de six lots générant 60 000 euros de revenus annuels :
| Contrat | Fourchette annuelle |
|---|---|
| Multirisque immeuble | 1 200 à 2 800 € |
| GLI | 1 400 à 2 400 € |
| Protection juridique | 100 à 200 € |
| Total indicatif | 2 700 à 5 400 € |
Soit un poids de 4,5 à 9 % des loyers bruts. Un investissement dans la sécurité qui, ramené au coût d’un seul sinistre non couvert, s’avère systématiquement rentable sur la durée.
Intégrer l’assurance dans la stratégie long terme
L’assurance n’est pas un coût subi mais un paramètre de pilotage. Elle protège la valeur du bâti, sécurise le flux locatif et, in fine, préserve la valeur de revente. Sur un horizon patrimonial de quinze ans, un immeuble mal assuré est un immeuble dont la valeur peut s’effondrer sur un seul événement.
La revue annuelle du dispositif assurantiel, au même titre que la revue fiscale ou la revue locative, doit faire partie du rituel de pilotage. C’est un rendez-vous discret, souvent oublié, mais qui distingue les patrimoines pilotés des patrimoines subis.

Bâtir une protection à la hauteur de votre patrimoine
L’assurance d’un immeuble locatif n’est pas une formalité administrative. C’est une architecture, avec ses fondations (la multirisque immeuble), ses murs porteurs (la GLI et la protection juridique) et ses finitions (les garanties spécifiques aux lots meublés ou aux travaux). Chaque brique répond à un risque précis, et la cohérence de l’ensemble fait toute la différence entre une couverture apparente et une couverture réelle.
La bonne question n’est pas « combien coûte mon assurance ? » mais « que couvre-t-elle réellement, et quels sont mes angles morts ? ». Passer d’une logique de souscription à une logique de pilotage suppose de reprendre l’ensemble à froid, de mesurer les expositions et de reconstruire, si besoin, avec méthode.
Vous souhaitez faire auditer la couverture assurantielle de votre patrimoine immobilier locatif dans une lecture patrimoniale d’ensemble ? Nos équipes examinent chaque brique en regard de votre stratégie, de vos objectifs de détention et de vos projets d’arbitrage. Prendre rendez-vous, c’est simplement clarifier ce qui protège, aujourd’hui, la valeur que vous avez construite.
Investir dans l’immobilier
avec une stratégie.
Derrière chaque patrimoine solide, il y a une stratégie. Montclair vous aide à la construire.
Nos experts en investissement vous répondent sous 48h