


159 000 €
Investis (achat + travaux)
11 000 €
Loyers annuels HC
89 m²
4 pièces
DPE B
Après travaux
0,85%
Taux d’emprunt négocié
La situation de notre client.
Profil investisseur :
Notre client a fait le choix d’un appartement ancien à fort potentiel de travaux plutôt qu’un bien déjà rénové, pour bénéficier à la fois d’un ticket d’entrée plus accessible et d’un levier fiscal réel : le déficit foncier. Le financement a été structuré pour couvrir en une seule opération l’acquisition et l’intégralité du programme de travaux, dans le cadre d’un investissement clé en main.
Le point de départ :
Un appartement de 89 m² (4 pièces : séjour, trois chambres, cuisine, salle de bains) au deuxième étage d’un immeuble mulhousien construit en 1900, acquis en pleine propriété. Ce marché de l’investissement locatif à Mulhouse, comme plus largement investir en Alsace, offre encore des immeubles anciens à fort potentiel. L’objectif : une rénovation clé en main et haut de gamme, plutôt qu’un simple rafraîchissement, pour maximiser à la fois la valeur locative et l’éligibilité aux charges déductibles du revenu foncier. La copropriété elle-même est entièrement neuve : façade, toiture et parties communes ont déjà été refaites, ce qui devrait éviter tout appel de fonds exceptionnel sur les cinq à dix prochaines années.
Le projet en chiffres.
Appartement 4 pièces
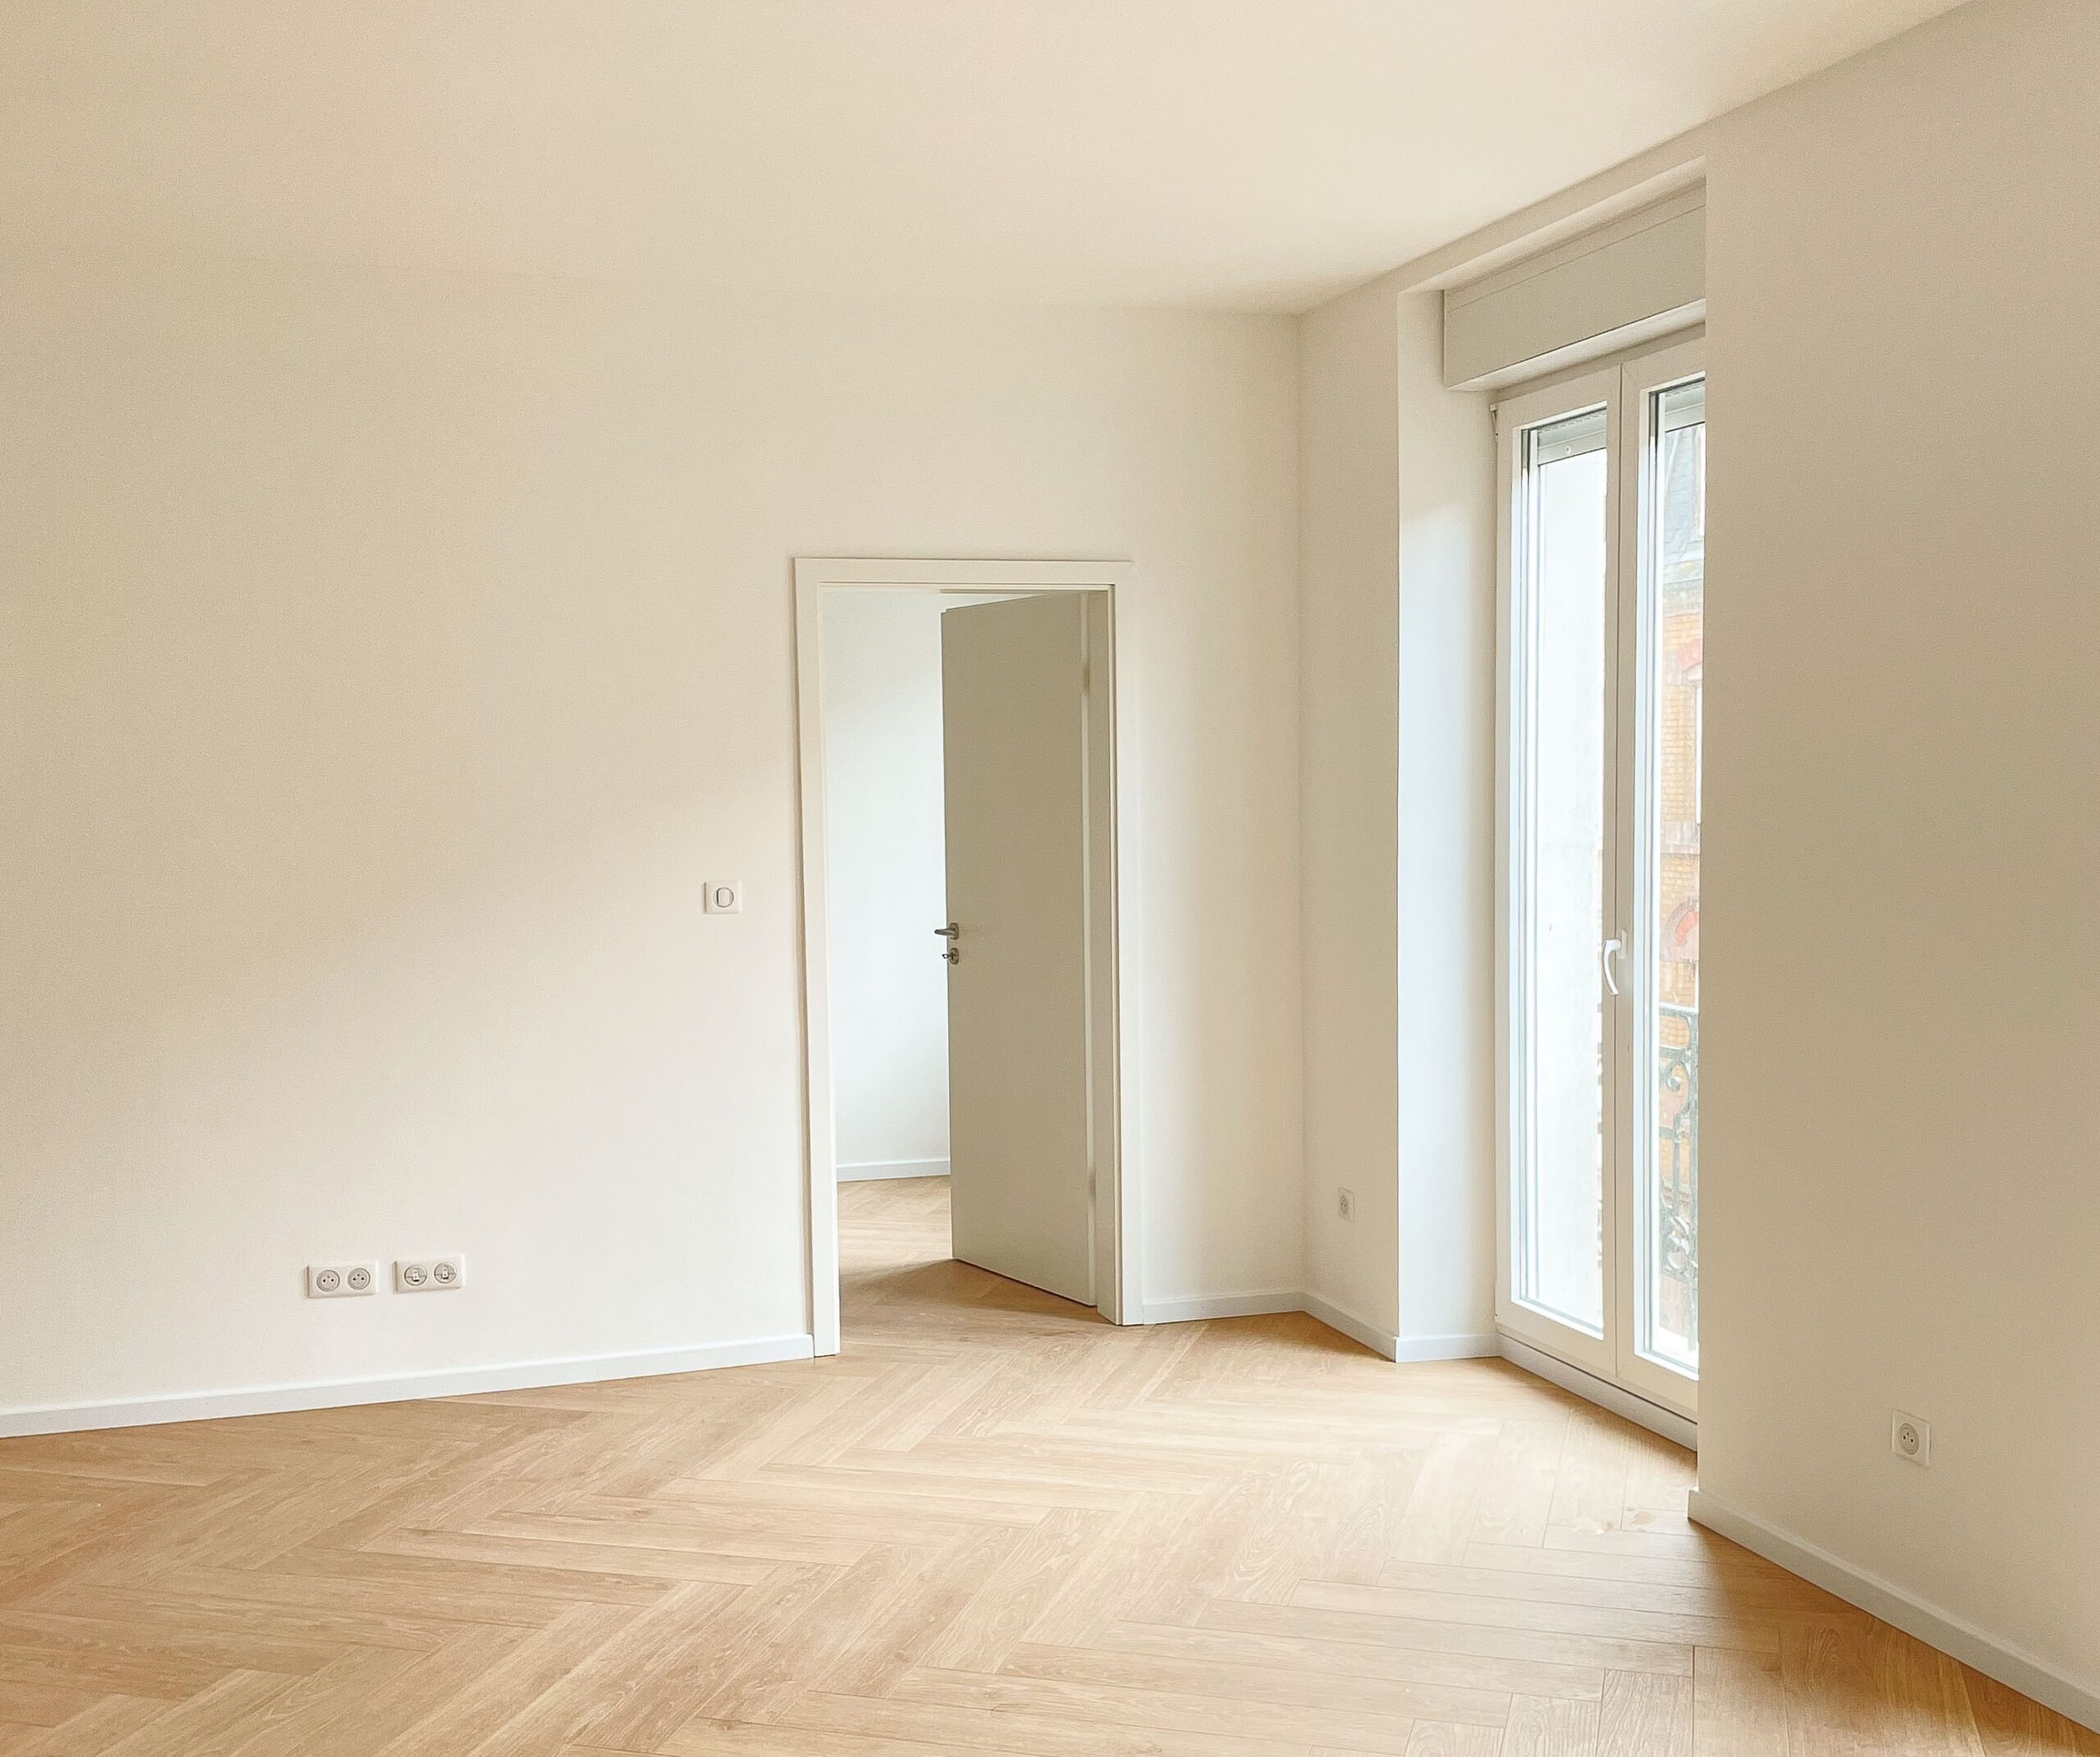
89 m² entièrement rénové, immeuble de 1900, DPE B / GES A après travaux.
Le projet en photos.


La stratégie déployée.
Sourcing d’un bien à fort potentiel de travaux, Plutôt qu’un appartement déjà rénové, ciblage d’un bien ancien dont l’état permettait de justifier un programme de travaux substantiel, condition du levier fiscal recherché.
Financement unique acquisition et travaux, Structuration d’un seul prêt bancaire couvrant l’intégralité de l’opération, à un taux négocié de 0,85 %, pour simplifier le montage et sécuriser l’enveloppe travaux dès l’origine plutôt que de la financer au fil de l’eau. Ce niveau de taux, particulièrement bas, est ce qui permet de conserver un cash-flow mensuel positif : les loyers perçus couvrent l’échéance de crédit et laissent un solde positif chaque mois.
Une rénovation complète plutôt que cosmétique, Le choix d’une rénovation haut de gamme (isolation, ventilation, finitions) a permis d’atteindre une classe énergétique B, un argument locatif fort sur un bien ancien et un facteur de valorisation à la revente.
Optimisation fiscale par le déficit foncier, Les travaux (hors construction, reconstruction ou agrandissement) et les intérêts d’emprunt sont déductibles des revenus fonciers ; lorsque ces charges dépassent les loyers perçus, le déficit qui en résulte est imputable sur le revenu global dans la limite légale de 10 700 € par an (règles du déficit foncier 2026), le surplus restant reportable sur les revenus fonciers des dix années suivantes. Ce mécanisme, propre à la location nue, ne doit pas être confondu avec l’amortissement immobilier de la location meublée, qui relève d’une logique différente.
Architecture financière
Le montage repose sur un financement à 100 % (achat + travaux) via un prêt bancaire unique de 159 000 €, négocié à 0,85 %, sans apport significatif mobilisé au moment de l’acquisition. Les intérêts d’emprunt et les primes d’assurance emprunteur constituent des charges déductibles supplémentaires, qui s’ajoutent aux travaux dans le calcul du résultat foncier. L’appartement est aujourd’hui loué nu en résidence principale pour environ 917 € par mois hors charges, soit 11 000 € de loyers annuels bruts : un niveau qui, combiné au taux très bas obtenu, laisse un cash-flow mensuel positif après remboursement du crédit. La copropriété entièrement rénovée limite par ailleurs le risque de charges exceptionnelles sur les cinq à dix prochaines années.
Périmètre d’accompagnement
Sourcing d’un bien ancien correspondant au profil recherché, structuration du financement en un seul prêt couvrant l’acquisition et les travaux, pilotage d’une rénovation complète jusqu’à l’obtention d’une performance énergétique de classe B, puis mise en location. L’articulation entre le calendrier des travaux, le déficit foncier et le revenu global du client a été pensée dès l’origine du projet plutôt qu’ajustée après coup.
Le rendement indiqué est brut et prévisionnel, calculé sur la base des loyers HC rapportés au montant total investi (achat et travaux confondus). Il ne préjuge pas du rendement net après charges, fiscalité et vacance, ni de l’économie d’impôt réellement obtenue au titre du déficit foncier, qui dépend de la situation fiscale de chaque investisseur. Toute opération de cette nature nécessite une étude personnalisée.
Ce type de projet vous séduit ?
Contactez les conseillers Montclair pour une étude de votre projet immobilier.