


Un immeuble flambant sorti de terre, des façades impeccables, un DPE classé A, aucune ligne de travaux à prévoir avant quinze ans. Sur le papier, l’équation semble idéale. Pourtant, lorsque nous analysons la rentabilité réelle de ces actifs pour nos clients investisseurs, le verdict est souvent plus nuancé qu’il n’y paraît. Le neuf séduit par sa simplicité apparente ; il facture cette simplicité au prix fort.
Alors, faut-il pour autant l’écarter d’un revers de main ? Certainement pas. Il existe des profils patrimoniaux et des horizons d’investissement pour lesquels un immeuble neuf constitue un choix cohérent. Encore faut-il comprendre précisément ce que l’on achète, ce que l’on paie, et ce que l’on renonce à obtenir. C’est l’objet de cette analyse.
Comprendre ce qu’est réellement un immeuble neuf
Avant de raisonner rendement, il convient de poser une définition claire. Le vocabulaire fiscal et juridique du neuf recouvre des réalités variées, et ces distinctions ont des conséquences directes sur votre stratégie patrimoniale.
La définition juridique et fiscale
Fiscalement, un bien est considéré comme neuf pendant les cinq années qui suivent son achèvement, à condition qu’il n’ait pas fait l’objet d’une première mutation à titre onéreux entre particuliers. Cette qualification déclenche l’application de la TVA à 20 % sur le prix, en lieu et place des droits de mutation classiques. Un point technique qui pèse lourd dans le calcul global. Pour approfondir les subtilités réglementaires, l’ANIL (Agence nationale pour l’information sur le logement) propose des ressources fiables et actualisées.
Les différentes formes d’acquisition
Un investisseur peut accéder à un immeuble neuf par plusieurs voies. L’achat clé en main auprès d’un promoteur, une fois l’immeuble livré. La VEFA (Vente en l’État Futur d’Achèvement), où vous acquérez sur plan avec un échelonnement des appels de fonds. Ou encore la VEFA d’immeuble entier, une opération plus rare mais parfois proposée sur des programmes urbains ciblés. Chaque formule a ses implications en termes de trésorerie, de risque de livraison et de fiscalité.
Les avantages réels d’un immeuble neuf pour un investisseur
Personne ne conteste les atouts intrinsèques du neuf. Ils sont tangibles et se mesurent en euros comme en tranquillité opérationnelle. Passons-les en revue avec honnêteté.
1. Des frais de notaire allégés
Sur un immeuble neuf, les frais de notaire oscillent entre 2 et 3 % du prix, contre 7 à 8 % dans l’ancien. Sur une acquisition à 1,5 million d’euros, l’économie représente environ 70 000 à 75 000 euros. Une somme non négligeable, qui vient partiellement compenser la surcote de prix du neuf. Partiellement seulement.
2. Des garanties constructeur solides
L’acquéreur d’un immeuble neuf bénéficie d’un triptyque de garanties : la garantie de parfait achèvement (un an), la garantie biennale de bon fonctionnement (deux ans) et la garantie décennale sur la structure. Concrètement, pendant dix ans, votre exposition au risque de gros travaux est réduite à son minimum. C’est un facteur de sérénité indiscutable pour un investisseur qui souhaite déléguer et se concentrer sur le pilotage stratégique.
3. Une performance énergétique optimale
Les immeubles neufs livrés aujourd’hui affichent des DPE classés A ou B. Dans un contexte réglementaire où les passoires thermiques sortent progressivement du marché locatif, cette conformité constitue un atout de pérennité locative. Vos loyers sont sécurisés, vos charges maîtrisées, votre bien reste louable et vendable sans travaux d’adaptation.
4. Une gestion opérationnelle simplifiée
Pas de chantier à piloter, pas d’artisans à coordonner, pas de mauvaise surprise dans les gaines techniques. Vous entrez dans un immeuble prêt à louer. Pour un investisseur au patrimoine déjà diversifié, dont le temps est la ressource la plus rare, cet argument pèse.
→ Le conseil Montclair
Avant de signer une VEFA, exigez toujours l’attestation de garantie financière d’achèvement du promoteur. C’est votre filet de sécurité en cas de défaillance du constructeur pendant la phase de chantier.

Les inconvénients à intégrer dans votre analyse
Les brochures commerciales des promoteurs mettent naturellement en avant les avantages. Notre rôle de partenaire consiste à vous exposer l’envers du décor avec la même rigueur.
Un prix d’acquisition réellement supérieur à de l’ancien
Un immeuble neuf se négocie en moyenne 20 à 30 % au-dessus d’un immeuble ancien comparable, à localisation équivalente. Cette prime intègre la marge du promoteur, la TVA, les normes de construction récentes et l’absence de travaux immédiats. Cette surcote a une conséquence mécanique : elle érode le rendement locatif.
Un rendement brut mécaniquement plus faible
Les loyers pratiqués dans le neuf ne compensent pas la surcote de prix. Un immeuble neuf en région parisienne délivre généralement un rendement brut compris entre 3,5 et 5 %, quand un immeuble ancien bien acheté et rénové intelligemment peut atteindre 6 à 8 %. Sur un horizon d’investissement de quinze ans, l’écart cumulé est considérable.
Un levier de création de valeur limité
C’est peut-être l’argument le plus stratégique. Dans l’ancien, la valeur se crée par la rénovation, l’optimisation des surfaces, la restructuration des lots, la revalorisation locative post-travaux. Dans le neuf, tout est déjà fait. Vous achetez au prix fort un actif à son maximum de valeur immédiate. Il ne vous reste plus qu’à attendre l’appréciation du marché.
Le poids de la TVA
La TVA à 20 % s’applique au prix de vente. Pour un investisseur patrimonial ne récupérant pas cette taxe, elle représente un coût sec intégré dans le ticket d’entrée. Nous y reviendrons plus bas.
Le risque promoteur, trop souvent réduit à une formalité
La garantie financière d’achèvement protège votre capital en cas de défaillance du constructeur : un établissement financier prend le relais pour terminer l’immeuble. Elle ne protège pas votre calendrier, et c’est là que se situe le vrai risque en 2026, dans un secteur de la promotion durement éprouvé par la hausse des taux et la chute des mises en chantier.
Un retard de livraison de douze à dix-huit mois, fréquent sur les opérations engagées ces dernières années, produit des effets en cascade. Vos intérêts intercalaires courent sans contrepartie locative. Le déblocage progressif du prêt s’étire, parfois au-delà de la validité de l’offre bancaire. Et les loyers que vous aviez intégrés à votre plan de financement n’arrivent pas. Sur une opération à 1,5 million d’euros financée à 3,4 %, une année de retard représente environ 50 000 euros d’intérêts non compensés.
Avant de signer, deux vérifications s’imposent au-delà de la garantie d’achèvement :
– la santé financière du promoteur, consultable gratuitement sur Pappers ou Infogreffe,
– et la clause de pénalités de retard du contrat de réservation, dont le montant est souvent dérisoire au regard du préjudice réel.
La TVA à 20 % : le poste que l’on subit ou que l’on récupère
Nous avons évoqué plus haut la TVA comme un coût sec. C’est vrai par défaut, mais ce n’est pas une fatalité, et l’enjeu est trop important pour être traité en une ligne. Sur l’opération de notre exemple chiffré, la TVA grevant le coût de construction représente 307 500 euros, soit davantage que l’écart de prix entre nos deux scénarios. Autant dire que sa récupération, lorsqu’elle est possible, change complètement l’équation.
Dans quelles conditions la TVA devient récupérable
La récupération suppose de sortir du champ de la location nue, exonérée de TVA, pour entrer dans une activité soumise. Deux voies existent. La résidence de services gérée, où un exploitant professionnel prend le bail commercial. Ou la para-hôtellerie exercée en direct, qui suppose de proposer au moins trois des quatre services suivants : l’accueil de la clientèle, la fourniture du linge de maison, le nettoyage régulier des locaux et le petit-déjeuner.
Cette seconde voie transforme la nature de votre investissement. Vous ne louez plus un logement, vous exploitez une activité commerciale, avec les obligations qui en découlent : facturation de la TVA sur les loyers au taux réduit de 10 %, comptabilité commerciale, et une exigence de services qui suppose un prestataire ou une conciergerie.
L’effet chiffré sur notre exemple
| Opération de construction, 12 logements | TVA non récupérée | TVA récupérée |
|---|---|---|
| Terrain viabilisé | 260 000 € | 260 000 € |
| Droits de mutation sur le terrain (7,5 %) | 19 500 € | 19 500 € |
| Coût de construction HT (travaux, VRD, honoraires, assurances, taxes) | 1 537 500 € | 1 537 500 € |
| TVA à 20 % sur la construction | 307 500 € | Récupérée |
| Coût net de l’opération | 2 124 500 € | 1 817 000 € |
| Loyers annuels attendus | 95 000 € | 95 000 € |
| Rendement brut | 4,5 % | 5,2 % |
Notez que le terrain, acheté ici à un particulier, ne supporte pas de TVA mais des droits de mutation à 7,5 % : seule la construction ouvre droit à récupération. L’écart avec le scénario ancien rénové, que nous chiffrons à 6,2 % un peu plus loin, se réduit alors de 1,7 à 1 point. Ce n’est plus le même arbitrage. Un investisseur qui écarte le neuf sur le seul critère du rendement brut sans avoir examiné cette option passe à côté d’une variable décisive.
→ Les trois contraintes à peser avant de s’engager
La récupération n’est jamais définitivement acquise. L’engagement porte sur vingt ans : une cession ou un changement d’affectation avant ce terme entraîne un reversement de la TVA au prorata des années restantes. Le régime para-hôtelier impose ensuite une exploitation réelle et documentée, l’administration contrôlant l’effectivité des services. Enfin, ce montage ferme la porte au dispositif Jeanbrun, réservé à la location vide. Il faut choisir sa voie, on ne cumule pas.
Pour un investisseur qui envisage cette structuration, notre offre LMNP clé en main intègre le cadrage du régime d’exploitation dès l’étude préalable, précisément parce que ce choix conditionne le calcul de rentabilité et ne se rattrape pas après la signature.
Jeanbrun et immeuble neuf : est-ce adapté ?
Depuis l’article 47 de la loi de finances pour 2026, le statut du bailleur privé, plus connu sous le nom de dispositif Jeanbrun, a remplacé le Pinel. Il s’adresse précisément au type de bien dont nous parlons ici : un logement neuf, en habitat collectif, loué vide. Un immeuble entier neuf coche donc toutes les conditions d’éligibilité. Reste à savoir ce que l’investisseur en retire réellement, et c’est là que l’analyse se complique. Le précédent invite d’ailleurs à la prudence : ce que l’expérience de la loi Pinel nous a appris, c’est qu’une réduction d’impôt attractive sur le papier ne compense jamais un prix d’acquisition trop élevé au départ. Le Jeanbrun doit donc se juger sur ses chiffres, pas sur sa promesse fiscale.
Le mécanisme en deux phrases
Le Jeanbrun n’ouvre pas droit à une réduction d’impôt mais à un amortissement : chaque année, une fraction de la valeur du bâti se déduit des revenus fonciers. La base amortissable porte sur 80 % du prix d’acquisition, les 20 % restants représentant le terrain. Le taux s’établit à 3,5 % par an dans le neuf en loyer intermédiaire, 4,5 % en loyer social et 5,5 % en très social, contre un engagement de location de neuf ans minimum et des plafonds de loyer et de ressources du locataire.
Le plafond de 8 000 euros change tout sur un immeuble entier
C’est le point que les plaquettes commerciales passent sous silence. L’amortissement Jeanbrun est plafonné à 8 000 euros par an et par foyer fiscal en loyer intermédiaire, porté à 10 000 euros en loyer social et 12 000 euros en très social. Ce plafond ne s’apprécie pas par bien, mais par foyer. Appliqué à l’immeuble de notre exemple chiffré, l’effet est spectaculaire.
| Immeuble neuf de 12 logements à 2 124 500 € | Appartement neuf à 250 000 € | |
|---|---|---|
| Base amortissable (80 % du prix) | 1 700 000 € | 200 000 € |
| Amortissement théorique à 3,5 % | 59 500 € par an | 7 000 € par an |
| Plafond légal applicable | 8 000 € par an | 8 000 € par an |
| Part réellement captée | 13 % | 100 % |
| Économie d’impôt annuelle à 41 % de TMI | 3 280 € | 2 870 € |
Le seuil de bascule se calcule sans difficulté : au-delà d’environ 285 000 euros de prix d’acquisition, le plafond commence à mordre en loyer intermédiaire. En loyer social ou très social, malgré des taux d’amortissement supérieurs, le seuil reste dans la même zone, autour de 273 000 à 278 000 euros. Autrement dit, le dispositif sature très vite.
→ Ce que cela implique concrètement
Un investisseur qui construit un immeuble entier de douze logements pour un peu plus de 2,1 millions d’euros capte 8 000 euros d’amortissement par an, soit exactement la même chose que s’il avait acheté un seul appartement à 285 000 euros. Sur neuf ans, l’économie fiscale plafonne autour de 30 000 euros pour un investissement de plus de deux millions : l’effet sur le rendement se compte en dixièmes de point. Le Jeanbrun n’est donc pas un argument pour acheter neuf en immeuble. Il l’est pour acheter neuf en lot.
Détail des coûts de construction d’un immeuble selon la taille
La question que l’on nous pose le plus souvent n’est pas faut-il construire, mais combien ça coûte. La réponse honnête commence par un avertissement : aucune institution publique ne publie de coût de construction au mètre carré. Ni l’INSEE, ni la Fédération Française du Bâtiment, ni la Fédération des Promoteurs Immobiliers. L’INSEE publie des indices d’évolution, pas des grilles de prix, et l’Ordre des architectes est légalement empêché de publier un barème d’honoraires depuis l’ordonnance du 1er décembre 1986. Tout ce qui circule en euros par mètre carré relève donc de l’observation de marché, la nôtre comprise.
Ce que nous pouvons faire, en revanche, c’est poser des hypothèses explicites et dérouler le calcul jusqu’au bout, poste par poste. C’est ce que vous trouverez ci-dessous, taille par taille.
→ Les hypothèses de tous les chiffrages qui suivent
Logements de 55 m² habitables en moyenne (mix T2 et T3), surface de plancher égale à 1,15 fois la surface habitable pour tenir compte des circulations et des locaux communs, construction de standard intermédiaire hors région parisienne, foncier exclu. Le coût du terrain varie de 1 à 10 selon la commune : l’intégrer à une moyenne nationale n’aurait aucun sens. Taxe d’aménagement calculée sur la valeur forfaitaire 2026 de 892 euros par mètre carré hors Île-de-France, avec un taux communal de 5 % et un taux départemental de 2,5 %.
Les six postes qui composent un budget de construction
Avant de raisonner par taille, il faut savoir ce que l’on additionne. Un budget de construction d’immeuble se décompose toujours de la même façon, et les investisseurs qui se trompent sont presque toujours ceux qui n’ont chiffré que la première ligne.
| Poste | Ordre de grandeur | Ce qu’il recouvre |
|---|---|---|
| Travaux tous corps d’état | 1 500 à 2 000 euros HT par m² de plancher | Gros œuvre, second œuvre, lots techniques. Le cœur du budget. |
| VRD et abords | 8 à 10 % des travaux | Voirie, réseaux divers, raccordements, stationnement, espaces verts. |
| Maîtrise d’œuvre et bureaux d’études | 8 à 11 % des travaux | Architecte, BET structure, BET fluides, étude thermique RE 2020, coordination. |
| Assurance dommages-ouvrage | 1 à 2,5 % des travaux | Obligatoire avant ouverture de chantier, y compris quand on construit pour revendre. |
| Taxes d’urbanisme | environ 70 euros par m² de plancher | Taxe d’aménagement et redevance d’archéologie préventive. |
| Aléas | 5 à 10 % du total | Le poste que personne ne budgète et que tout le monde consomme. |
→ Deux obligations que les investisseurs découvrent trop tard
Premièrement, une personne morale n’a aucune dispense d’architecte. Le seuil de 150 m² qui permet de s’en passer ne vise que les personnes physiques construisant pour elles-mêmes (articles L431-1 et L431-3 du code de l’urbanisme). Une SCI, une SARL ou une SCCV doit recourir à un architecte dès le premier mètre carré. Deuxièmement, l’assurance dommages-ouvrage s’impose aussi à celui qui construit pour revendre : l’article L242-1 du code des assurances vise expressément le vendeur, et la dispense de sanction pénale de l’article L243-3 est réservée à la personne physique qui construit pour se loger. Le marchand de biens en est exclu.
Construire un immeuble de 4 appartements
C’est le format d’entrée, celui que l’on rencontre le plus souvent chez un investisseur qui construit pour la première fois. Un R+1 ou un R+2 de quatre logements représente environ 220 m² habitables et 253 m² de surface de plancher. À ce format, le coût au mètre carré est le plus élevé de tous : les frais fixes du chantier, l’installation, la grue éventuelle, les études et le permis se répartissent sur une surface réduite. Nous retenons 1 850 euros HT par mètre carré de plancher.
Budget global hors foncier : environ 570 000 euros, soit 143 000 euros par logement et 2 260 euros par mètre carré de plancher tous frais compris. L’avantage de ce format est ailleurs : pas d’ascenseur, pas de gardien, une copropriété simple, et un financement qui reste à la portée d’un investisseur particulier bien structuré.
Construire un immeuble de 6 appartements
Six logements, soit environ 330 m² habitables et 379 m² de plancher, c’est le premier palier où les économies d’échelle commencent à se faire sentir. Le coût descend autour de 1 800 euros HT par mètre carré de plancher, pour un budget total d’environ 835 000 euros hors foncier, soit 139 000 euros par logement.
C’est aussi le format où la question de l’ascenseur se pose pour la première fois. Tant que le bâtiment ne dépasse pas deux étages au-dessus du rez-de-chaussée, il n’est pas obligatoire. Un R+2 de six logements y échappe donc, là où un R+3 ne le pourra pas. Sur une opération de cette taille, cet arbitrage de gabarit vaut plusieurs dizaines de milliers d’euros d’investissement initial et une ligne de charges permanente pour les futurs occupants.
Construire un immeuble de 10 appartements
Dix logements représentent environ 550 m² habitables et 632 m² de plancher. Le coût unitaire descend vers 1 700 euros HT par mètre carré, pour un budget total de l’ordre de 1 320 000 euros hors foncier, soit 132 000 euros par logement. On passe ici un seuil qui n’est pas seulement financier.
À dix logements, on construit presque toujours en R+3 ou plus, donc avec ascenseur, avec un local technique, avec une gestion de chantier qui suppose un pilotage professionnel. Surtout, le besoin de trésorerie pendant les vingt-quatre mois qui séparent l’acquisition du terrain de la première quittance de loyer devient le véritable sujet. Les frais financiers de portage, que presque aucun budget prévisionnel amateur n’intègre, pèsent à ce stade plusieurs dizaines de milliers d’euros.
Coût de construction d’un immeuble de 12 appartements
Douze logements, environ 660 m² habitables et 759 m² de plancher, à 1 650 euros HT par mètre carré : le budget ressort autour de 1 540 000 euros hors foncier, soit 128 000 euros par logement. C’est, de notre expérience, le format le plus équilibré pour un investisseur patrimonial qui construit.
La raison tient à l’amortissement des coûts fixes. L’ascenseur, la maîtrise d’œuvre, le raccordement, le permis et l’assurance coûtent à peu près la même chose pour douze logements que pour huit. Chaque logement supplémentaire au-delà du seuil de l’ascenseur améliore donc mécaniquement le prix de revient unitaire, jusqu’à ce qu’un nouveau seuil réglementaire ou technique se présente. C’est le raisonnement inverse de celui que tiennent la plupart des primo-constructeurs, qui cherchent à réduire la taille pour réduire le risque, et dégradent leur prix de revient en le faisant.
Construire un immeuble de 20 appartements
Vingt logements, soit environ 1 100 m² habitables et 1 265 m² de plancher, à 1 600 euros HT par mètre carré : le budget approche 2 490 000 euros hors foncier, soit 124 000 euros par logement. C’est le meilleur prix de revient unitaire du tableau, et c’est aussi là que le raisonnement doit changer.
À cette taille, l’opération ne relève plus de l’investissement locatif mais de la promotion immobilière. Elle en emprunte les codes : structure dédiée, souvent une SCCV, financement en dette de promotion avec des ratios de précommercialisation, garantie financière d’achèvement si les lots sont vendus en état futur d’achèvement, et une exigence bancaire de fonds propres sans commune mesure avec celle d’un crédit immobilier classique. Un investisseur qui construit vingt logements ne fait pas un gros investissement locatif : il exerce un autre métier.
Tableau récapitulatif des coûts de construction par taille d’immeuble
| Nombre de logements | Surface habitable | Surface de plancher | Coût travaux au m² HT | Budget total hors foncier | Coût par logement | Coût tous frais au m² de plancher |
|---|---|---|---|---|---|---|
| 4 appartements | 220 m² | 253 m² | 1 850 € | environ 570 000 € | 143 000 € | 2 260 € |
| 6 appartements | 330 m² | 379 m² | 1 800 € | environ 835 000 € | 139 000 € | 2 200 € |
| 10 appartements | 550 m² | 632 m² | 1 700 € | environ 1 320 000 € | 132 000 € | 2 085 € |
| 12 appartements | 660 m² | 759 m² | 1 650 € | environ 1 540 000 € | 128 000 € | 2 025 € |
| 20 appartements | 1 100 m² | 1 265 m² | 1 600 € | environ 2 490 000 € | 124 000 € | 1 965 € |
Trois lectures s’imposent à ce tableau. D’abord, le coût par logement baisse de 13 % entre 4 et 20 appartements : la taille est un levier de rentabilité avant même d’être un levier de revenus. Ensuite, l’écart entre le coût des travaux et le coût tous frais compris représente de 20 à 23 % de supplément : celui qui budgète sur le seul devis de l’entreprise générale se trompe d’un cinquième. Enfin, ces montants sont hors foncier et hors TVA. Sur une opération assujettie, la TVA à 20 % est récupérable, ce qui change complètement le besoin de trésorerie pendant le chantier, comme nous l’avons détaillé plus haut.
→ Le chiffre qui manque toujours : le coût du portage
Entre la signature du terrain et la première quittance de loyer, il s’écoule rarement moins de vingt-quatre mois. Pendant cette période, le capital est mobilisé et ne produit rien. Sur une opération de douze logements financée à 3,4 %, ce portage représente à lui seul plus de 100 000 euros de coût réel. C’est la différence structurelle avec l’ancien, qui produit du loyer dès le premier mois.
Immeuble neuf versus immeuble ancien avec travaux : la comparaison chiffrée
Rien ne remplace une mise en parallèle concrète. Prenons un cas d’école représentatif d’un dossier que nous étudions régulièrement chez Montclair : l’acquisition d’un immeuble de rapport ancien de six lots dans une ville moyenne dynamique comme Nice.
Le scénario construction
Nous reprenons ici l’immeuble de douze logements chiffré plus haut, soit 660 mètres carrés habitables. Terrain viabilisé : 260 000 euros. Droits de mutation et frais d’acte (7,5 %) : 19 500 euros. Coût de construction tous frais compris : 1 537 500 euros hors taxes, auxquels s’ajoutent 307 500 euros de TVA non récupérée dans une exploitation en location nue. Investissement total : 2 124 500 euros. Loyers annuels attendus : 95 000 euros. Rendement brut : 4,5 %. À quoi il faut ajouter une donnée que le rendement ne montre pas : entre la signature du terrain et la première quittance, il s’écoule environ vingt-quatre mois sans aucun revenu.
Le scénario ancien avec travaux
À budget comparable, l’ancien n’achète pas la même surface. Prix d’acquisition : 1 500 000 euros pour 850 mètres carrés habitables. Frais de notaire (7,5 %) : 112 500 euros. Travaux de rénovation lourde (mise aux normes énergétiques, restructuration) : 450 000 euros. Investissement total : 2 062 500 euros. Loyers annuels attendus après travaux : 128 000 euros. Rendement brut : 6,2 %. Pour 62 000 euros de moins, l’investisseur obtient 190 mètres carrés habitables de plus, et les premiers loyers tombent dans les douze à dix-huit mois au lieu de vingt-quatre.
Synthèse comparative
| Critère | Immeuble neuf construit | Ancien rénové |
|---|---|---|
| Investissement total | 2 124 500 € | 2 062 500 € |
| Surface habitable obtenue | 660 m² | 850 m² |
| Loyers annuels | 95 000 € | 128 000 € |
| Rendement brut | 4,5 % | 6,2 % |
| Délai avant le premier loyer | environ 24 mois | 12 à 18 mois |
| Chantier à piloter | 18 à 24 mois | 6 à 12 mois |
| Création de valeur | Faible | Forte |
| Complexité opérationnelle | Élevée | Élevée |
L’écart de rendement de 1,7 point représente, sur quinze ans, près de 500 000 euros de loyers cumulés supplémentaires dans le scénario ancien, auxquels s’ajoutent les deux années de loyers que la construction ne produit pas et une plus-value potentielle bien plus importante à la revente, portée par la valorisation post-travaux. Le chiffre qui surprend le plus nos clients est ailleurs : la construction ne supprime pas le chantier, elle l’allonge. L’argument du neuf n’est donc pas la tranquillité opérationnelle, contrairement à une idée reçue tenace.
Dans quels cas l’immeuble neuf se justifie vraiment ?
Nous ne prétendons pas que le neuf est à écarter systématiquement. Il correspond à des profils patrimoniaux précis et à des objectifs spécifiques qu’il convient d’identifier honnêtement.
1. Un horizon d’investissement très long
Si votre projet consiste à transmettre un patrimoine à horizon vingt ou trente ans, sans mobilisation opérationnelle, la stabilité du neuf peut prévaloir sur la performance immédiate. Vous achetez un actif qui traversera les décennies sans intervention majeure.
2. Une volonté absolue de zéro gestion de travaux
Certains de nos clients, par contrainte de temps ou par choix personnel, refusent catégoriquement de piloter un chantier. Pour eux, le neuf n’est pas un choix par défaut : c’est une exigence de mode de vie. Nous respectons ce cadre et construisons la stratégie en conséquence.
3. Une opération de marchand de biens sur un emplacement rare
Il existe un cas où le neuf se justifie pleinement, et c’est celui où l’on cesse de raisonner en rendement locatif. Lorsque l’objectif n’est plus de percevoir des loyers pendant quinze ans mais de construire pour revendre par lots, l’équation change entièrement de nature. Ce n’est plus la rentabilité annuelle qui compte, c’est la marge dégagée sur une opération courte.
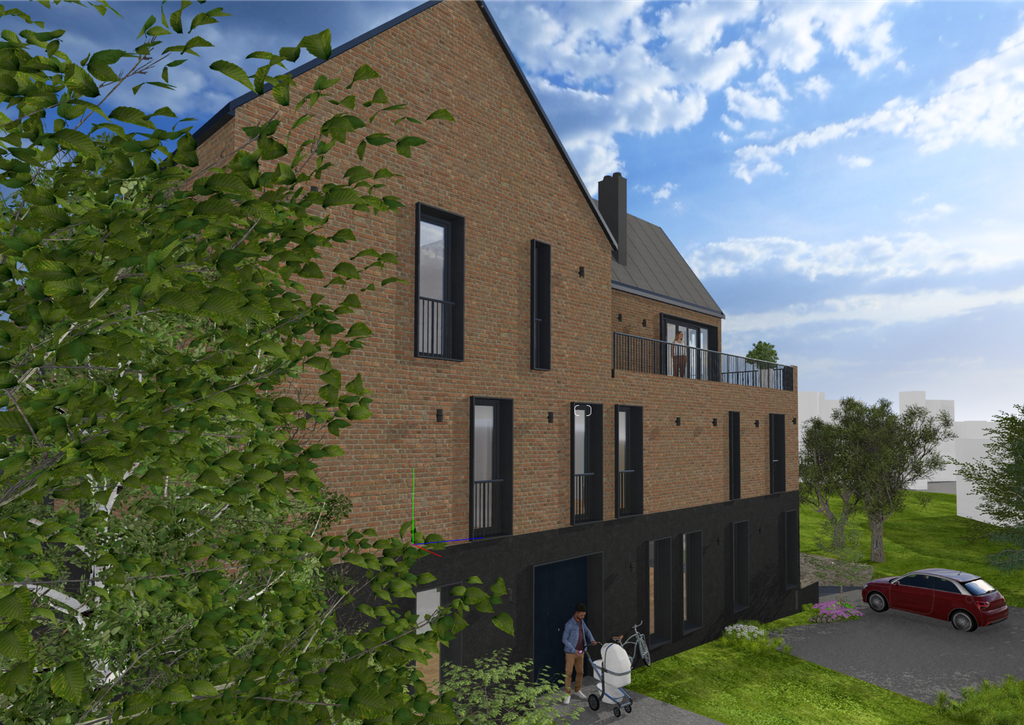
Nous accompagnons actuellement un client sur ce type de montage à Mulhouse. L’opération consiste à construire un immeuble neuf mixte sur un terrain situé a proximité du parc zoologique et botanique, dans l’un des secteurs résidentiels les plus recherchés de la ville. Cette adresse justifie un prix de vente au mètre carré nettement supérieur à la moyenne mulhousienne : les acquéreurs finaux, essentiellement des propriétaires occupants, achètent une vue, un environnement et une rareté d’emplacement que le neuf standard ne procure pas.
Le point décisif est celui-ci : les lots de cette opération ne présentent que peu d’intérêts en locatif. Au prix de revient qui sera le leur, le rendement brut tomberait sous les seuils que nous considérons comme acceptables pour un investissement patrimonial. Conserver l’immeuble pour le louer reviendrait à immobiliser un capital important pour une performance médiocre. La valeur de l’opération ne se situe pas dans les loyers futurs, elle se situe dans l’écart entre le coût de construction et le prix que le marché accepte de payer à cette adresse précise.
C’est pourquoi le montage a été structuré dès l’origine en marchand de biens, et non en détention patrimoniale. Ce choix emporte des conséquences qu’il faut assumer d’emblée : les résultats relèvent des bénéfices industriels et commerciaux ou de l’impôt sur les sociétés selon la structure retenue, le régime des plus-values des particuliers ne s’applique pas, et l’engagement de revendre conditionne le traitement fiscal de l’ensemble. En contrepartie, l’activité étant soumise à TVA, celle-ci est récupérable sur le coût de construction, ce qui allège significativement le besoin de trésorerie pendant le chantier.
→ Ce que ce cas enseigne
Un emplacement premium ne produit pas mécaniquement un bon investissement locatif. Il produit un bon prix de revente. Ce sont deux logiques différentes, qui appellent deux structures juridiques différentes et deux horizons différents. L’erreur classique consiste à acheter en logique patrimoniale un bien dont la valeur réside dans la revente, et à découvrir trois ans plus tard que le rendement ne suit pas.
Comment arbitrer sereinement entre neuf et ancien
Aucune règle ne remplace une analyse patrimoniale personnalisée. Les paramètres à intégrer sont nombreux et interagissent entre eux.
Les questions à vous poser en amont :
- Quel est votre horizon de détention ? Moins de dix ans, l’ancien rénové domine ; au-delà de vingt ans, l’écart se resserre.
- Quel est votre rapport au temps opérationnel ? Combien d’heures par mois êtes-vous prêt à consacrer à ce projet ?
- Quelle est votre stratégie fiscale globale ? Certains régimes récupèrent partiellement la TVA du neuf.
- Votre patrimoine actuel est-il déjà diversifié ? Le neuf s’intègre mieux dans un portefeuille équilibré que comme actif unique.
- Quelle est votre tolérance au risque de chantier ? L’ancien avec travaux exige un pilotage rigoureux.
L’importance d’un pilotage stratégique sur quinze ans
Un investissement immobilier ne se juge pas à l’acte d’acquisition. Il se pilote sur toute sa durée, avec des arbitrages réguliers : refinancement, cession partielle, transmission, réinvestissement. C’est cette vision de long terme qui doit guider votre décision entre neuf et ancien, pas la séduction immédiate d’une plaquette commerciale. À terme, la question de la stratégie de revente d’un immeuble de rapport se posera, et les caractéristiques initiales de votre actif détermineront largement vos options.

Notre lecture nuancée pour l’investisseur patrimonial
Soyons directs, car c’est notre rôle. Pour un investisseur dont l’objectif principal est le rendement locatif et la création de valeur patrimoniale, l’immeuble neuf se révèle statistiquement moins pertinent que l’ancien intelligemment rénové. L’écart de rendement, cumulé sur une décennie, représente des sommes significatives. Le levier de création de valeur par les travaux constitue un moteur de performance que le neuf ne peut structurellement pas offrir.
Cela ne signifie pas que le neuf est un mauvais choix. Cela signifie qu’il correspond à un profil spécifique : investisseur privilégiant la simplicité opérationnelle, l’horizon très long, ou la sécurisation d’un patrimoine déjà constitué. Pour ces profils, le neuf est cohérent. Pour un investisseur en phase de constitution ou en recherche active de performance, l’ancien conserve un avantage structurel.
La véritable question n’est donc pas « neuf ou ancien ? », mais « quel actif sert mon projet de vie sur les quinze prochaines années ? ». Y répondre exige de croiser votre situation personnelle, votre fiscalité, votre horizon et votre appétence au pilotage. C’est précisément l’exercice que nous menons avec chacun de nos clients, du diagnostic initial à l’arbitrage final. Si vous souhaitez confronter votre projet à cette grille d’analyse, nos associés se tiennent à votre disposition pour un premier échange de clarté.
